All information om Fastigheter

Fastighetsinformation

Dolda fel i hus – ansvar, tidsgränser och exempel
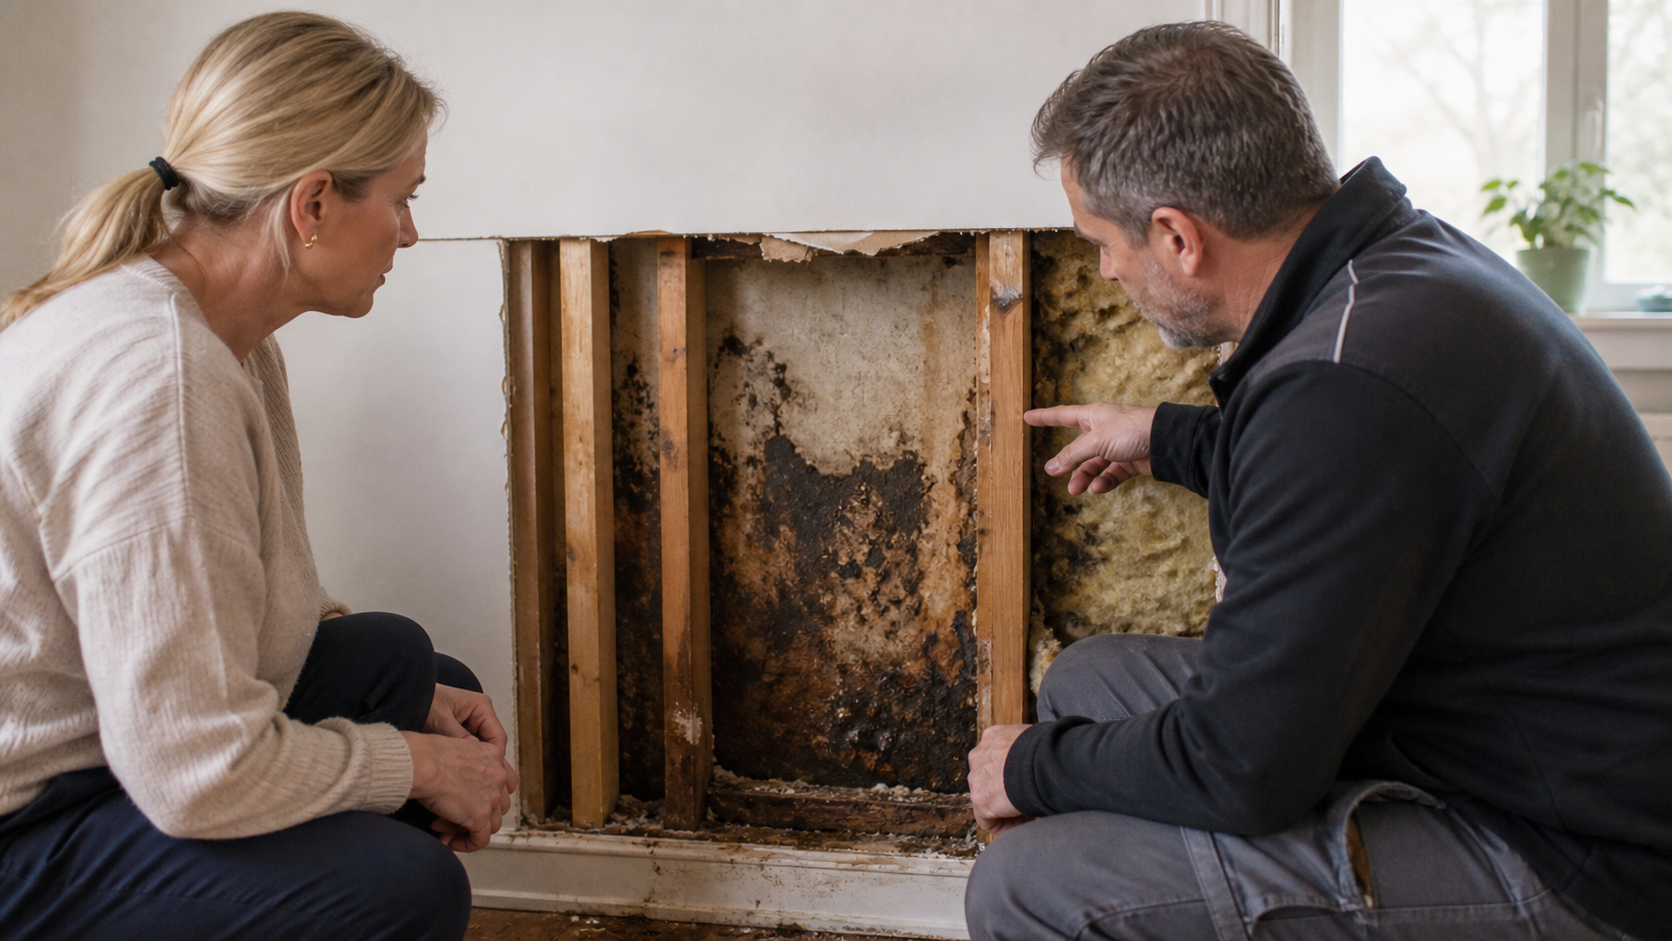
Dolda fel i hus – översiktsbild

När ett allvarligt problem visar sig efter husköpet är den första frågan ofta om det är ett dolt fel. Begreppet används mycket bredare i vardagen än i juridiken. Ett fel blir inte dolt bara för att köparen inte såg det, och säljaren ansvarar inte automatiskt för alla brister som fanns på tillträdesdagen. Bedömningen beror bland annat på vad som avtalats, vad köparen borde ha upptäckt och vad som rimligen kunde förväntas av huset. Den här guiden förklarar kriterierna, bevisningen och hur en reklamation bör hanteras.
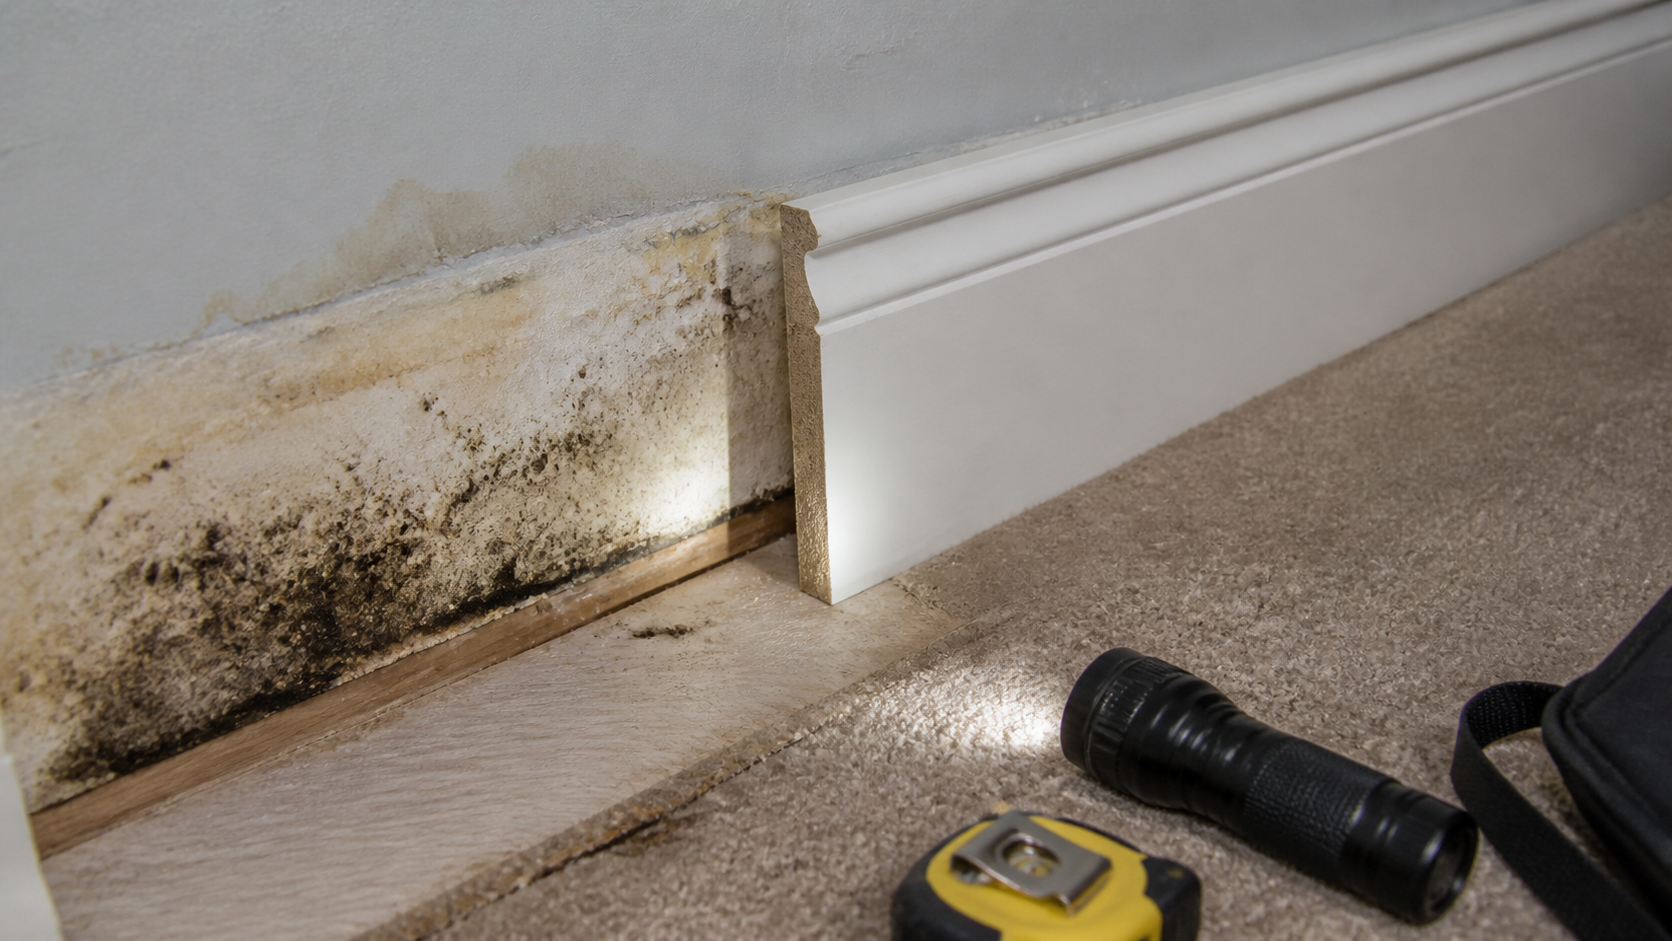
Detaljbild till guide om dolda fel i hus – ansvar, tidsgränser och exempel

Vad är ett dolt fel i fastighet?

Reglerna om fel i fastighet finns i jordabalken. Förenklat ska fastigheten avvika från avtalet eller från vad köparen med fog kunnat förutsätta. För att ett fel ska kunna göras gällande som dolt behöver det normalt ha funnits vid köpet, inte varit upptäckbart vid en noggrann undersökning och inte vara en brist som köparen borde ha räknat med.

Alla delar måste bedömas tillsammans. En skada kan ha varit osynlig men ändå förväntad på grund av byggnadens ålder. Ett oväntat problem kan ha gett sådana symptom att köparen borde ha beställt en fördjupad kontroll. En tekniskt allvarlig brist behöver därför inte ge juridisk rätt till ersättning.

Felet måste ha funnits vid köpet

Säljaren ansvarar inte för problem som uppkommer först efter att risken gått över på köparen. Det kan vara svårt att avgöra när en fukt-, sättnings- eller installationsskada började. En sakkunnig behöver ofta analysera konstruktionen, skadebilden och möjliga orsaker. Fotografier från besiktning och tillträde, mätvärden och äldre renoveringshandlingar kan vara avgörande.

Skilj mellan själva grundorsaken och den senare synliga följden. Ett felaktigt tätskikt kan ha funnits vid köpet även om vattenfläcken visar sig månader senare. Om skadan i stället beror på en ny läcka eller köparens ändring efter tillträdet talar det emot säljaransvar. Dokumentera därför fynden innan något rivs eller repareras.

Felet får inte ha varit upptäckbart

Köparen har en långtgående undersökningsplikt. Sådant som borde ha upptäckts vid en påkallad undersökning kan normalt inte åberopas mot säljaren. Bedömningen utgår från vad en noggrann köpare borde ha märkt, ofta med hjälp av en besiktningsman. Det räcker inte att köparen själv saknade byggkunskap.

Synliga fläckar, avvikande lukt, sprickor, förhöjda fuktvärden och risknoteringar i ett protokoll kan utvidga undersökningsplikten. Då kan köparen behöva anlita specialist eller göra en fördjupad teknisk utredning. Om rekommendationen ignoreras blir en bakomliggande skada sällan ”dold” i juridisk mening, även om den låg inne i konstruktionen.

Felet ska vara oväntat med hänsyn till huset

Köparen kan inte räkna med nyskick i ett äldre hus. Byggår, pris, allmänt skick, konstruktion och uppgifter före köpet påverkar befogade förväntningar. Ett uttjänt tak, en gammal dränering eller ledningar nära normal teknisk livslängd innebär ofta ett förutsebart underhållsbehov. Ålder ensam avgör dock inte frågan; även äldre byggnadsdelar kan avvika från uttryckliga uppgifter.

En renovering som marknadsförts som ny och fackmässig kan skapa andra förväntningar än ett badrum beskrivet som äldre och i behov av renovering. Även priset och kända riskkonstruktioner vägs in. Jämförelsen görs inte med köparens personliga förhoppning, utan med vad som objektivt varit rimligt i den aktuella affären.

Konkreta exempel på möjliga dolda fel

En felaktigt utförd takkonstruktion som orsakat en dold fuktskada kan vara ett dolt fel om inga symptom gick att upptäcka och taket med fog kunde förväntas fungera. Detsamma kan gälla en dold, felkopplad avloppsledning eller omfattande röta bakom en till synes felfri fasad. Men utfallet beror alltid på husets ålder, dokumentationen och vad en undersökning skulle ha visat.

Motsatsen är en källare med tydlig unken lukt, färgsläpp och äldre invändig isolering. Även om köparen inte ser möglet bakom väggen pekar symptomen på risk och kräver fortsatt kontroll. Ett läckande 35 år gammalt tak är normalt lättare att förvänta sig än ett nylagt tak med en allvarlig, dold monteringsmiss.

Utfästelser och felaktiga uppgifter från säljaren

Om säljaren lämnar en tydlig uppgift om fastigheten kan den påverka felbedömningen. Ett precist besked som ”taket lades om 2023 av fackföretag” har större betydelse än allmänna uttryck som ”välskött hus”. Om uppgiften är felaktig kan köparen ha anledning att förvänta sig den utlovade egenskapen.

Säljaren bör också informera om kända väsentliga förhållanden. Att aktivt dölja en skada eller lämna vilseledande svar kan försämra säljarens position. Köparen bör ändå undersöka när det finns tydliga varningssignaler. Spara annons, frågelista, sms och mejl, och skriv in särskilt viktiga egenskaper i kontraktet.

Vem måste bevisa vad?

Den köpare som kräver påföljd behöver normalt visa att ett relevant fel föreligger, att det fanns vid köpet och att kravet har reklamerats korrekt. Bevisningen kan bestå av sakkunnigutlåtanden, foton, besiktningsprotokoll, avtal, säljarens uppgifter, fakturor och offerter. En teknisk utredning bör skilja mellan symptom, orsak och rekommenderad åtgärd.

Låt säljaren eller säljarens försäkringsbolag få möjlighet att besiktiga innan konstruktionen rivs. Vid akuta läckor måste följdskador begränsas, men dokumentera noggrant och spara material om det är möjligt. En offert visar vad en entreprenör vill ta betalt men bevisar inte ensam att ett juridiskt dolt fel finns.

Reklamera snabbt och skriftligt

Köparen måste reklamera inom skälig tid efter att felet märkts eller borde ha märkts. Vänta inte på en fullständig kostnadsutredning innan första meddelandet. Skicka en skriftlig reklamation som identifierar fastigheten, beskriver felet, anger när det upptäcktes och klargör att du håller säljaren ansvarig. Komplettera sedan med underlag och preciserat krav.

Begär mottagningsbekräftelse och spara korrespondensen. Undvik att låsa dig vid en teknisk förklaring innan sakkunnig undersökt problemet. Beskriv observationerna sakligt och reservera dig för komplettering. Om säljaren har en dolda-fel-försäkring skickas ärendet ofta vidare, men reklamationen bör ändå riktas till säljaren enligt lämplig ordning.

Tioårsgränsen och skälig tid

Säljarens ansvar för fel i fastighet är begränsat av en yttersta tidsfrist på tio år från tillträdet. Tioårsregeln innebär inte att köparen kan vänta tio år efter upptäckten. Kravet måste dessutom reklameras inom skälig tid. Vad som är skäligt beror på omständigheterna, men snabb reaktion är alltid säkrast.

Preskriptions- och processfrågor kan vara komplicerade, särskilt om parterna förhandlar länge. Ta juridisk rådgivning tidigt om säljaren bestrider ansvar eller beloppen är stora. Utgå inte från att ett pågående samtal automatiskt stoppar alla tidsfrister.

Vilken ersättning kan köparen få?

Den vanligaste påföljden vid fel i fastighet är prisavdrag. Det beräknas juridiskt utifrån skillnaden mellan fastighetens värde i avtalsenligt och felaktigt skick vid tillträdet. Reparationskostnaden används ofta som praktiskt underlag, men är inte automatiskt lika med prisavdraget. Förbättringar och åldersavdrag kan påverka nivån.

Skadestånd kan bli aktuellt under särskilda förutsättningar, exempelvis om felet beror på säljarens försummelse eller om fastigheten avvek från en utfästelse. Hävning kräver att felet är av väsentlig betydelse och är ovanligt vid fastighetsköp. Köparen har också en skyldighet att begränsa sin skada.

Dolda-fel-försäkring är säljarens skydd

En dolda-fel-försäkring tecknas vanligtvis av säljaren och kan hantera vissa krav från köparen. Den är inte en garanti för att huset är felfritt och täcker inte alla konstruktioner, installationer eller skadeorsaker. Villkoren innehåller ofta undantag, beloppsgränser och självrisk.

Köparen ska därför inte minska sin undersökning för att försäkring finns. Försäkringsbolaget prövar om kravet omfattas, men det juridiska förhållandet mellan köpare och säljare kvarstår. Läs beslut noggrant och skilj mellan att försäkringen nekar ersättning och att säljaransvar definitivt saknas.

Så hanterar du ett misstänkt dolt fel

  1. Begränsa akuta följdskador utan att förstöra bevisning.
  2. Fotografera, filma och notera datum och omständigheter.
  3. Kontakta oberoende sakkunnig för orsaksutredning.
  4. Reklamera skriftligt till säljaren utan dröjsmål.
  5. Ge motparten möjlighet att undersöka skadan.
  6. Samla avtal, frågelista, protokoll, offerter och kvitton.
  7. Ta juridisk rådgivning innan du accepterar uppgörelse eller väcker talan.

Vanliga frågor

Är mögel alltid ett dolt fel?

Nej. Möglets orsak, ålder, upptäckbarhet och husets förväntade skick måste bedömas. Lukt eller fukttecken före köpet kan ha utlöst krav på fördjupad undersökning.

Kan säljaren skriva bort ansvar?

Friskrivningsklausuler förekommer och kan begränsa köparens möjligheter. Formuleringen och säljarens agerande har betydelse. Låt en jurist bedöma klausulen före köp eller krav.

Ska köparen reparera direkt?

Akuta skador ska begränsas, men ge om möjligt säljaren möjlighet att besiktiga innan permanent reparation. Dokumentera varje steg, arbetstid och kostnad.

Sammanfattning

Ett dolt fel i hus är en juridiskt avgränsad brist, inte bara ett oväntat problem. Felet ska normalt ha funnits vid köpet, varit omöjligt att upptäcka trots fullgjord undersökningsplikt och legat utanför vad köparen rimligen kunde förvänta sig. Den som upptäcker ett möjligt fel bör säkra bevis, anlita sakkunnig och reklamera skriftligt utan dröjsmål. Tidig och metodisk hantering förbättrar möjligheten att avgöra ansvar och nå rätt ersättning.
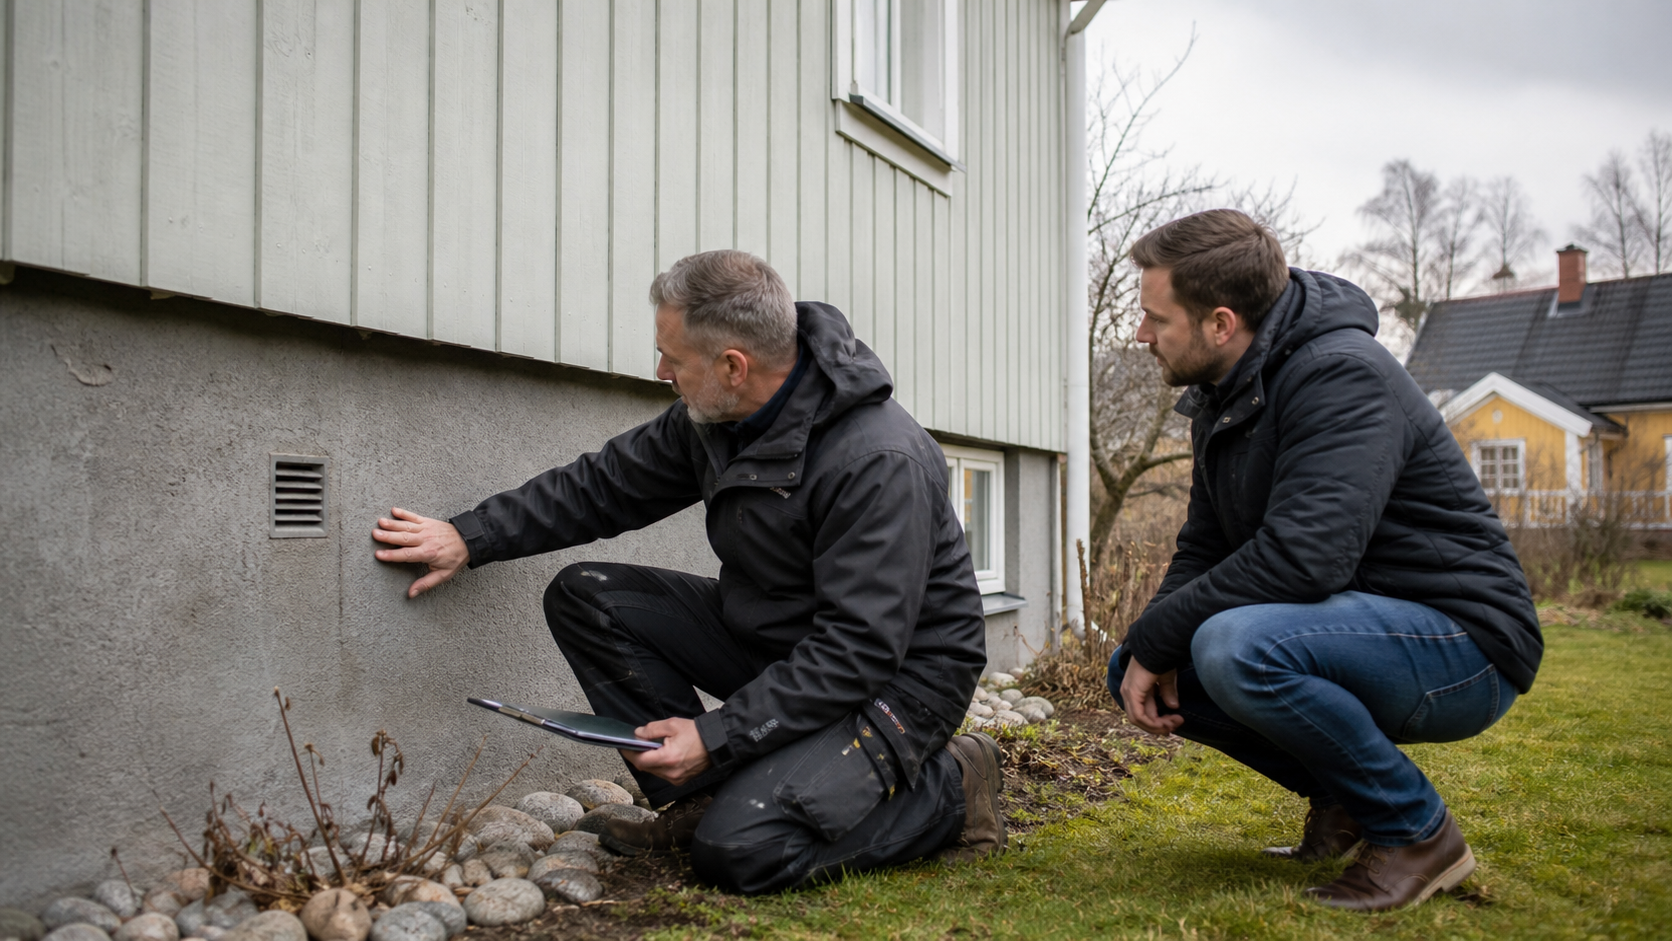
Undersökningsplikt vid husköp – vad måste köparen kontrollera?

Undersökningsplikt vid husköp – översiktsbild

Den som köper ett hus har ett omfattande ansvar att undersöka fastigheten. Fel som borde ha upptäckts vid en noggrann kontroll kan köparen normalt inte senare kräva ersättning för. Därför räcker det inte att gå på visning, läsa säljarens besiktningsprotokoll och anta att resten är säljarens ansvar. Undersökningsplikten måste anpassas efter husets ålder, skick, konstruktion och de varningssignaler som framkommer. Här får du en praktisk genomgång av vad plikten innebär och hur en trygg undersökning kan planeras.

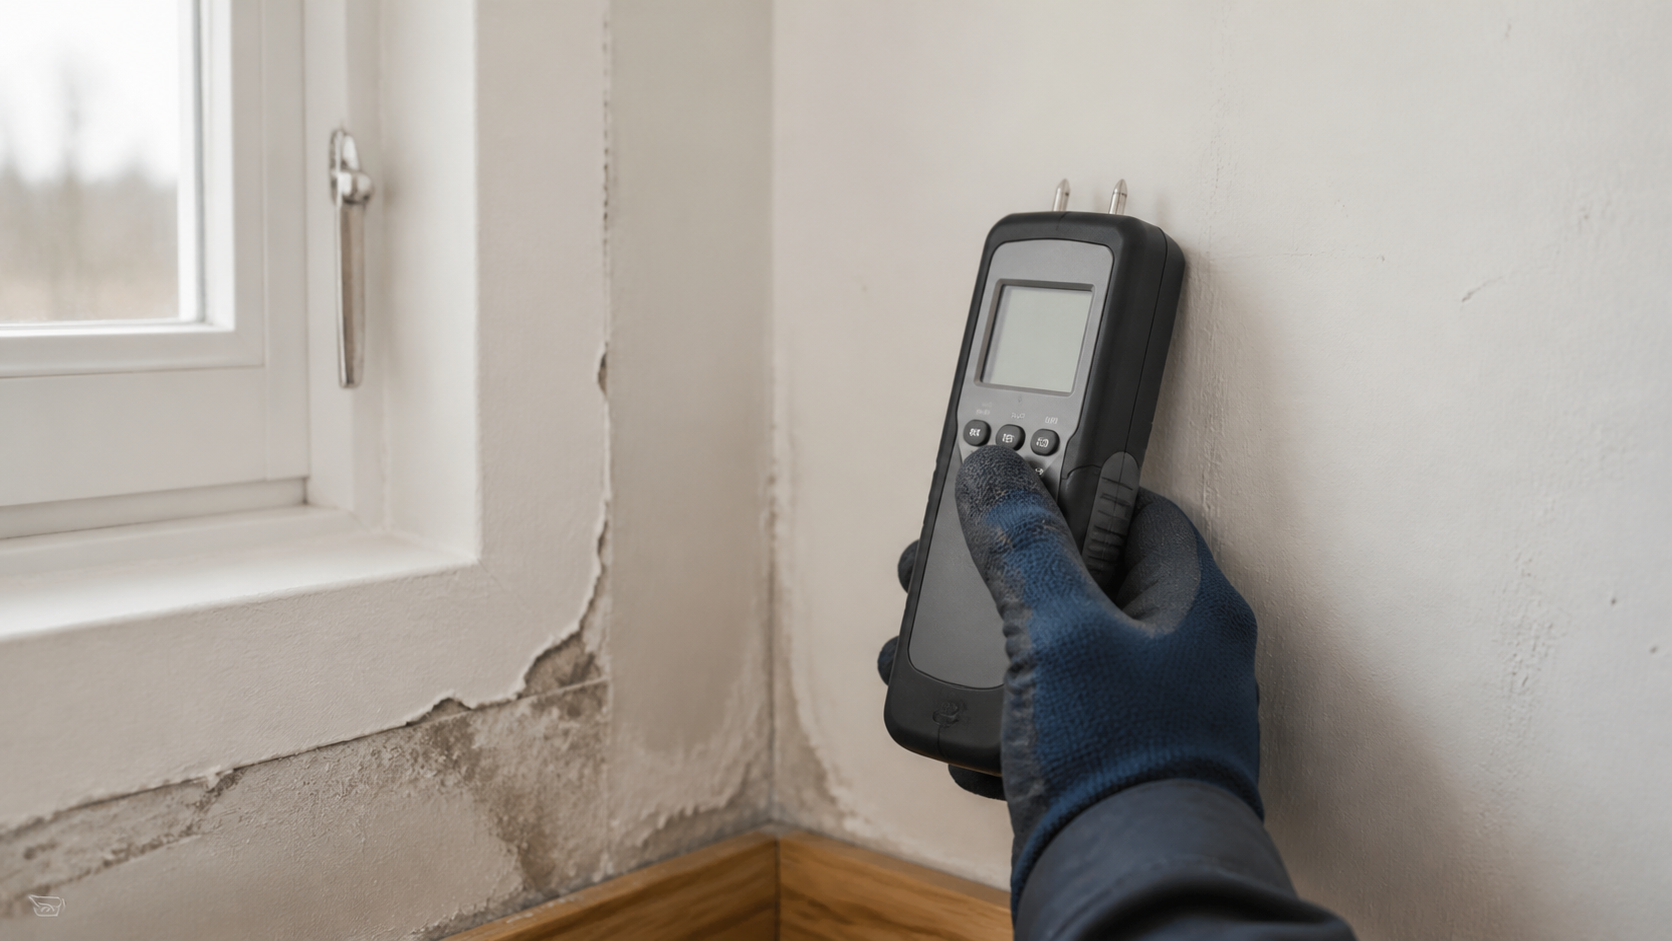
Detaljbild till guide om undersökningsplikt vid husköp – vad måste köparen kontrollera?

Vad innebär undersökningsplikt?

Reglerna om fel i fastighet finns i jordabalken. En köpare får inte åberopa sådant som hen borde ha upptäckt vid en undersökning som varit påkallad med hänsyn till fastighetens skick, jämförliga fastigheter och omständigheterna vid köpet. Utgångspunkten är alltså inte vad just du råkade se, utan vad en tillräckligt noggrann undersökning borde ha avslöjat.

Plikten omfattar den mark och de byggnader som ingår i fastigheten. Den kan beröra tak, fasad, grund, vind, våtrum, installationer, dränering, markförhållanden och andra åtkomliga delar. Om ett symptom antyder ett problem utvidgas plikten. En unken lukt, fuktfläck eller ovanlig spricka kan kräva en fördjupad teknisk utredning innan köpet.

Köparen ansvarar även utan expertkunskap

Lagen kräver inte uttryckligen att en besiktningsman anlitas, men de flesta köpare saknar kunskap och utrustning för en fullgod byggnadsteknisk kontroll. Den som undersöker själv får ändå bära konsekvensen om ett upptäckbart fel förbises. En professionell överlåtelsebesiktning är därför ofta en central del av köparens riskhantering.

Besiktningsmannen tar inte över det juridiska ansvaret och varje uppdrag har begränsningar. Köparen måste läsa uppdragsbekräftelsen, delta vid genomgången och följa rekommendationer om fortsatt undersökning. Om besiktningsmannen missar något kan en separat fråga om rådgivaransvar uppstå, men det innebär inte automatiskt att säljaren ansvarar för felet.

Vad ingår i en överlåtelsebesiktning?

En vanlig överlåtelsebesiktning är okulär. Besiktningsmannen granskar synliga och åtkomliga delar utan att göra förstörande ingrepp. Protokollet brukar beskriva byggnaden, noterade brister, riskkonstruktioner och områden som bör undersökas vidare. Vind och krypgrund kontrolleras normalt bara om de är säkert åtkomliga. Möbler flyttas sällan och ytskikt öppnas inte.

El, värmepanna, skorsten, ventilation, vattenkvalitet, avlopp, radon och skadedjur kan ligga utanför standarduppdraget. Detsamma gäller ofta exakta fuktmätningar och marktekniska analyser. Läs därför omfattningen före beställning och komplettera efter husets förutsättningar. Ett protokoll med få anmärkningar betyder endast att få synliga brister noterades inom det avtalade uppdraget.

Säljarens besiktning räcker inte alltid

En säljarbesiktning kan ge värdefull information, men den är beställd av säljaren. Kontrollera om du får överta eller ansluta dig till avtalet och vilka rättigheter det i så fall ger. Saknar du ett eget avtalsförhållande med besiktningsföretaget kan möjligheten att rikta krav mot det vara begränsad.

Gå igenom protokollet med besiktningsmannen, ställ frågor och kontrollera vad som inte undersökts. Vid osäkerhet är en egen köparbesiktning lämplig. Var särskilt uppmärksam på äldre protokoll och på förändringar som skett efter besiktningen. Väder, läckage eller renoveringar kan förändra förhållandena på kort tid.

Riskkonstruktioner utökar behovet av kontroll

Vissa byggnadssätt är mer skadebenägna, exempelvis krypgrunder, platta på mark från vissa perioder, inredda källare och äldre våtrum. Att en konstruktion betecknas som risk innebär inte att skada finns, men det ger anledning att undersöka närmare. Om protokollet rekommenderar fortsatt teknisk utredning bör den genomföras före bindande köp eller hanteras genom ett tydligt avtalsvillkor.

Köparen kan inte utan vidare avstå från rekommenderad kontroll och senare hävda att skadan var dold. Ta in relevant specialist: fuktkonsult, elektriker, skorstensfejare, VVS-tekniker eller konstruktör. Be om skriftligt utlåtande, mätvärden och uppskattning av åtgärdsbehov. Resultatet kan påverka både köpbeslut och pris.

Kontrollera mer än själva byggnaden

Undersök fastighetens gränser, tillfart, servitut och rättigheter. Jämför verkligheten med karta och fastighetsutdrag. Fråga om brunn, vattenprov, avloppsanläggning och tillstånd när huset inte är anslutet till kommunala system. Kontrollera översvämningsrisk, marklutning, stödmurar och större träd nära byggnaden. Kommunen kan ha information om detaljplan, bygglov och tillsynsärenden.

Energideklaration och driftuppgifter är användbara men ersätter inte teknisk kontroll. Begär fakturor och fråga hur många personer som bott i huset och vilken temperatur de hållit. Enskilda kostnader varierar med beteende. Kontrollera även om tillbyggnader, eldstäder, altaner och ändrad användning har nödvändiga lov eller startbesked.

Säljarens uppgifter påverkar undersökningen

Säljaren ska lämna korrekta uppgifter och kan bli ansvarig för uttryckliga utfästelser. Samtidigt bör köparen inte behandla allmänt positiva formuleringar som garantier. Be om precisa svar: när renoverades badrummet, av vem, vilket tätskikt användes och finns kvalitetsdokument? När dränerades huset och omfattades alla sidor? Har försäkringsskador inträffat?

En tydlig uppgift kan i vissa situationer minska behovet av kontroll, medan en vag eller motsägelsefull uppgift kan öka det. Spara frågelista, annons, mejl och sms. Om en egenskap är avgörande bör den skrivas in i köpekontraktet. Muntliga besked är svårare att bevisa och får inte ersätta undersökning när omständigheterna ändå ger anledning till misstanke.

Besiktningsklausul när tiden är knapp

Det bästa är att undersöka huset före kontrakt. Om säljaren inte accepterar det kan avtalet innehålla en besiktningsklausul. Klausulen måste vara tydlig om tidsfrist, hur återgång begärs och om köparen har rätt att frånträda fritt eller endast vid fel över en viss kostnad. En snäv formulering kan ge betydligt mindre skydd än köparen tror.

Planera besiktningstiden innan kontraktsmötet så att en expert finns tillgänglig. Skicka besked exakt på det sätt och inom den tid som klausulen anger. Om förhandling om pris eller åtgärd ska ske bör även processen beskrivas. Låt en jurist granska ovanliga villkor; felaktig hantering kan göra att köparen blir bunden trots allvarliga fynd.

När bör du avstå från köpet?

En anmärkning behöver inte stoppa affären. Bedöm om felet är avgränsat, om orsaken är känd och om kostnaden kan uppskattas. Begär offerter för större arbeten och lägg till reserv för följdskador. Om konstruktionen inte går att undersöka, säljaren vägrar rimlig kontroll eller dokumentationen är motsägelsefull bör osäkerheten värderas som en verklig risk.

Avstå när den möjliga kostnaden hotar ekonomin eller när avgörande fakta inte kan klarläggas. Ett lägre pris hjälper bara om rabatten motsvarar risken och du kan hantera arbetet. Försäkringar mot dolda fel är inget generellt skydd för köparen och har undantag. Läs villkoren i stället för att se försäkringen som en kvalitetsstämpel.

Skillnaden mellan undersökningsplikt och dolt fel

Ett dolt fel ska förenklat ha funnits vid köpet, inte ha varit upptäckbart vid en påkallad undersökning och inte vara något köparen rimligen borde förvänta sig med hänsyn till bland annat ålder, skick och pris. Om felet gick att se, gav symptom eller borde ha undersökts vidare faller det ofta inom köparens ansvar.

Ett gammalt hus får förväntas ha åldersrelaterade brister. Att en komponent går sönder efter köpet betyder därför inte att ett dolt fel föreligger. Bedömningen är juridisk och teknisk, och varje fall beror på avtalet och omständigheterna. Reklamera skriftligt till säljaren snarast om ett möjligt fel upptäcks och dokumentera innan reparationen påbörjas.

Checklista för köparens undersökning

  • Läs objektsbeskrivning, frågelista och alla protokoll.
  • Anlita oberoende besiktningsman med rätt kompetens.
  • Kontrollera uppdragets omfattning och undantag.
  • Följ varje risknotering med relevant specialist.
  • Granska tak, grund, fasad, vind, våtrum och installationer.
  • Kontrollera mark, servitut, vatten, avlopp och tillstånd.
  • Dokumentera säljarens besked och viktiga egenskaper.
  • Använd tydlig besiktningsklausul om kontrollen sker efter kontrakt.
  • Ta in kostnadsbedömningar och behåll ekonomisk reserv.

Vanliga frågor

Måste köparen krypa in i en krypgrund?

Kontrollen ska anpassas efter åtkomlighet och säkerhet. Om utrymmet inte kan granskas okulärt kan omständigheterna motivera kamera, fuktmätning eller annan specialistkontroll. Att det är besvärligt gör inte automatiskt en framtida skada dold.

Gäller undersökningsplikten nybyggda hus?

Ja, men vad köparen kan förvänta sig skiljer sig från ett äldre hus. Garantier och entreprenadhandlingar kan också vara relevanta. Kontrollera slutbesked, besiktningsprotokoll och kvarvarande garantianspråk.

Sammanfattning

Undersökningsplikten vid husköp kräver mer än en vanlig visning. Köparen behöver ordna en noggrann byggnadsteknisk kontroll, förstå besiktningens begränsningar och följa upp varje varningssignal. Även mark, rättigheter, installationer och tillstånd kan behöva granskas. Genom att dokumentera säljarens uppgifter, anlita rätt specialister och använda en tydlig besiktningsklausul när tiden kräver det minskar du risken att själv få bära kostnaden för upptäckbara fel.

Budgivning på bostad – regler, strategi och vanliga misstag

Budgivning på bostad – översiktsbild

En budgivning kan gå från lugn till intensiv på några minuter. Den som har förberett finansiering, maxpris och villkor kan fatta sakliga beslut även när mäklarens telefon ringer ofta. Den som improviserar riskerar däremot att betala mer än ekonomin tillåter eller att vinna en bostad som inte är tillräckligt undersökt. Här förklarar vi hur budgivning på bostad fungerar i Sverige, vilken roll mäklaren har och hur du utformar en strategi som håller hela vägen till kontrakt.

Detaljbild till guide om budgivning på bostad – regler, strategi och vanliga misstag

Hur fungerar budgivning på bostad?

Säljaren bestämmer tillsammans med mäklaren hur budgivningen ska genomföras. Vanligast är en öppen budgivning där spekulanterna får information om nya bud och kan välja att höja. Vid en sluten budgivning lämnar deltagarna i stället sina bud inom en bestämd tid utan att se konkurrenternas nivåer. Säljaren kan ändra upplägget eller avbryta försäljningen så länge något bindande avtal inte har ingåtts.

Ett bud ska normalt innehålla belopp, kontaktuppgifter och eventuella villkor. Mäklaren vidarebefordrar budet till säljaren och noterar det i budgivningslistan. Bud kan lämnas via telefon, sms eller mäklarens digitala system. Be om en bekräftelse så att belopp och villkor inte missförstås. Mäklaren får inte lova att du får köpa bara för att du leder budgivningen.

Bud är inte bindande före kontraktet

I svensk bostadshandel är ett muntligt eller skriftligt bud normalt inte bindande. Budgivaren kan ta tillbaka sitt bud, och säljaren kan välja en annan köpare. För fastigheter uppstår bundenhet först när ett skriftligt köpekontrakt som uppfyller lagens formkrav har undertecknats. Vid köp av bostadsrätt krävs också ett skriftligt överlåtelseavtal med vissa obligatoriska uppgifter.

Säljaren behöver inte välja högsta budet

Säljaren har fri prövningsrätt och kan väga in annat än pris. En köpare med klart lånelöfte, få villkor och flexibelt tillträde kan uppfattas som säkrare än någon som bjuder mer men först måste sälja sin bostad. Säljaren kan också föredra ett visst datum eller en snabb kontraktsskrivning. Fråga mäklaren vilka faktorer som är viktiga och avgör vilka av dem du kan möta utan att ta oskälig risk.

Försök aldrig vinna genom att dölja ett verkligt finansierings- eller besiktningsbehov. Om du måste sälja din nuvarande bostad eller få banken att godkänna objektet bör det framgå. Ett tydligt villkor kan minska budets attraktionskraft, men det är bättre än att ingå ett avtal du inte kan fullfölja.

Räkna fram maxbudet innan start

Ett bra maxbud bygger på tre saker: bostadens bedömda marknadsvärde, hushållets långsiktiga budget och kostnaderna efter köpet. Jämför faktiska slutpriser för liknande objekt i området. Justera för skick, avgift, läge, tomt, våningsplan och renoveringsbehov. Utgångspriset är en marknadsföringsuppgift och behöver inte motsvara värdet.

Räkna sedan på ränta, amortering, avgift eller drift, försäkring och underhåll. Testa en högre ränta och lämna reserv för reparationer. Vid husköp kan lagfart och pantbrev bli betydande engångskostnader. Maxbudet ska vara det lägsta av vad bostaden är värd för dig och vad ekonomin tryggt klarar. Skriv ned beloppet och kom överens med eventuell medköpare innan första budet.

Lånelöfte är inte samma sak som färdigt lån

Ha ett aktuellt lånelöfte, men kontrollera hur banken behandlar det specifika objektet. Banken gör vanligtvis en slutlig kreditprövning och kan vilja värdera bostaden. Om budet blir högre än bankens värdering kan du behöva mer eget kapital. Förändrade inkomster, nya krediter eller en bostad med särskilda risker kan också påverka beslutet.

Kontakta banken när budgivningen närmar sig ditt tak. Berätta vilket objekt det gäller, aktuellt pris och önskat tillträde. Fråga vad som återstår innan banken lämnar slutligt besked. Ta inte bort ett finansieringsvillkor enbart för att göra budet attraktivare om finansieringen faktiskt är osäker.

Ska man lägga första budet snabbt?

Det finns ingen metod som alltid ger lägst pris. Ett tidigt bud kan visa seriositet och ibland påskynda processen, men det kan också aktivera andra spekulanter. Ett bud under utgångspriset kan vara rimligt om intresset är svagt eller jämförelsepriserna stöder nivån. Vid stort intresse är det inte säkert att små snabba höjningar ger någon fördel.

Utgå från informationen i den aktuella affären. Fråga hur många som anmält intresse, när säljaren vill fatta beslut och om fler visningar planeras. Mäklarens uppgifter beskriver situationen men garanterar inte hur andra agerar. Lägg bara bud som du kan stå för och undvik symboliska taktiker som saknar koppling till din värdering.

Höjningar, tidsgränser och dolt bud

Du bestämmer själv hur mycket du höjer. Stora höjningar kan signalera styrka och få andra att avstå, men kan lika gärna innebära att du betalar mer än nödvändigt. Små höjningar kan förlänga processen och göra det lätt att passera maxpriset steg för steg. Välj intervall i förväg och kontrollera total månadskostnad när nivån stiger.

Ett tidsbegränsat bud gäller enligt budgivarens besked till en viss tid. Säljaren kan acceptera, avvisa eller låta tiden löpa ut. Ett så kallat dolt bud lämnas med önskemål att inte kommuniceras till andra spekulanter. Mäklaren ska ändå framföra budet till säljaren, som avgör hur det hanteras. Sådana bud skapar inte en säker genväg och kan leda till att säljaren fortsätter den öppna processen.

Villkorade bud skyddar mot särskilda risker

Ett bud kan villkoras av exempelvis godkänd besiktning, ordnad finansiering, medlemskap i bostadsrättsföreningen eller försäljning av befintlig bostad. Formulera villkoret tydligt: vad ska inträffa, när ska det vara klart och vad händer om kravet inte uppfylls? Själva budvillkoret bör sedan motsvaras av en korrekt klausul i kontraktet.

Ett villkor om besiktning är särskilt relevant när husets skick inte har kunnat undersökas tillräckligt före budet. En allmänt hållen muntlig överenskommelse ger sämre skydd än en skriftlig klausul med tydlig tidsfrist och handlingsalternativ. Ta hjälp av jurist eller kunnig rådgivare om beloppen är stora eller formuleringen avviker från standard.

Mäklarens roll och budgivningslistan

Fastighetsmäklaren är en opartisk mellanman men arbetar på säljarens uppdrag. Mäklaren ska ta till vara både säljarens och köparens intressen i vissa frågor, vidarebefordra bud fram till dess att kontrakt är påskrivet och ge relevant information. Det är dock säljaren, inte mäklaren, som väljer köpare och bestämmer pris.

Efter affären ska köpare och säljare få budgivningslistan. Den innehåller namn, kontaktuppgifter, budbelopp, tidpunkter och villkor. Övriga budgivare har normalt inte rätt att få listan. Mäklaren kontrollerar inte nödvändigtvis varje budgivares betalningsförmåga, så listan är en dokumentation av processen och inte en garanti för att alla bud kunde fullföljas.

När du leder budgivningen

Be mäklaren om nästa steg direkt: när vill säljaren skriva kontrakt, vilka handlingar saknas och finns det särskilda villkor? Ring banken och bekräfta finansieringen. Läs objektsbeskrivning, frågelista, årsredovisning eller besiktningsprotokoll igen. Kontrollera att det som utlovats finns i avtalsutkastet.

Låt inte uttrycket ”du har vunnit” skapa falsk trygghet. Säljaren är inte bunden före kontrakt och du är inte heller skyldig att köpa. Om ny information förändrar kalkylen ska du pausa, omvärdera eller frånträda budet. Det är bättre att förlora en bostad än att acceptera en okänd risk av rädsla för att processen ska börja om.

Vanliga misstag vid budgivning

Det vanligaste misstaget är att behandla maxbudet som en startpunkt för förhandling med sig själv. Andra fallgropar är att förlita sig på ett gammalt lånelöfte, hoppa över undersökning, fokusera på budhöjningen i stället för totalpriset eller lämna otydliga villkor. Vissa köpare räknar dessutom bort renoveringar för att få kalkylen att passa.

Undvik också att avslöja mer än vad som hjälper affären. Du kan berätta att finansieringen är förberedd och vilket tillträde du kan acceptera utan att ange ditt absoluta tak. Håll kommunikationen saklig, dokumentera viktiga besked och låt inte en stressad tidsplan ersätta avtalsgranskning.

Praktisk strategi i fem steg

  1. Skaffa aktuellt lånelöfte och bedöm objektets kostnader.
  2. Jämför slutpriser och fastställ ett skriftligt maxbud.
  3. Bestäm nödvändiga villkor och önskat tillträde.
  4. Lämna tydliga bud och bekräfta varje uppgift skriftligt.
  5. Kontakta banken och granska kontraktet när säljaren väljer dig.

Vanliga frågor

Kan säljaren ta emot bud efter avslutad budgivning?

Ja. Fram till undertecknat kontrakt kan nya bud normalt framföras och säljaren kan ändra sitt val. Därför bör den valda köparen förbereda kontraktsskrivningen utan onödigt dröjsmål.

Kan jag ångra ett bud?

Ja, ett bud är normalt inte bindande. Meddela mäklaren omedelbart och tydligt. Efter ett bindande kontrakt är situationen en annan och ett avtalsbrott kan få stora ekonomiska konsekvenser.

Måste mäklaren berätta vem som bjuder?

Under processen får spekulanter vanligtvis information om belopp, inte budgivarnas identitet. Köpare och säljare får listan efteråt.

Sammanfattning

En trygg budgivning bygger mindre på psykologiska knep och mer på förberedelse. Känn till att bud inte är bindande, att säljaren väljer köpare och att högsta pris inte alltid avgör. Sätt maxbudet utifrån marknadsvärde och stresstestad ekonomi, använd nödvändiga villkor och bekräfta finansieringen före kontrakt. Då kan du agera snabbt utan att låta tempot styra ett av livets största köp.

Illustration av en villa och ett flerbostadshus med ett stapeldiagram, en miniräknare, myntstaplar och en nyckel i förgrunden

Skatt när du säljer bostad – vinstskatt, avdrag och uppskov 2026

Kort svar: När du säljer en privatbostad med vinst betalar du 22 procent i skatt på vinsten, eftersom 22/30 av vinsten beskattas med 30 procents kapitalskatt. Vinsten räknas fram genom att försäljningspriset minskas med försäljningsutgifter som mäklararvode, inköpspris med lagfart och avdragsgilla förbättringsutgifter. Köper du en ny permanentbostad inom rätt tidsfönster kan du begära uppskov med beskattningen av vinsten, med minst 50 000 och högst 3 000 000 kronor per bostad. Uppskovet kostar ingen årlig skatt sedan inkomståret 2021. En förlust får dras av med 50 procent.

Den här guiden från Fastinfo.nu går igenom reglerna som gäller enligt Skatteverket hösten 2026, både för villor, ägarlägenheter och bostadsrätter. Beloppen i räkneexemplet är påhittade.

Så fungerar 22/30-regeln

Vinst på en privatbostad räknas som inkomst av kapital. Kapitalskatten är 30 procent, men för privatbostäder tas bara 22/30 av vinsten upp till beskattning. Resultatet blir att skatten i praktiken är 22 procent av vinsten. En vinst på 150 000 kronor ger alltså 33 000 kronor i skatt.

Reglerna gäller privatbostäder, det vill säga småhus, ägarlägenheter och bostadsrätter i äkta bostadsrättsföreningar där du eller dina närstående använder mer än hälften av ytan. För tvåfamiljshus räcker det med 40 procent. En bostad som klassas som näringsbostad beskattas hårdare: för en näringsbostadsrätt tas 90 procent av vinsten upp, vilket motsvarar 27 procent i skatt.

Försäljningen deklareras året efter att köpekontraktet skrevs under. Säljer du ett småhus eller en ägarlägenhet använder du bilaga K5, och för en privatbostadsrätt används K6.

Räkna ut vinsten steg för steg

För småhus och ägarlägenheter ser Skatteverkets uppställning ut så här: försäljningspris minus försäljningsutgifter, minus inköpspris med lagfartskostnad, minus förbättringsutgifter, plus eventuellt återfört uppskov, ger vinst eller förlust.

För bostadsrätter tillkommer två poster. Kapitaltillskott som du har betalat till föreningen för amortering av lån eller för ny-, till- eller ombyggnad får dras av. Dessutom ska din andel av den inre reparationsfonden räknas bort från försäljningspriset, medan fondens behållning vid köpet ska räknas bort från inköpspriset. Beloppen finns normalt på den kontrolluppgift (KU55) som föreningen lämnar efter försäljningen.

Försäljningsutgifter och inköpspris

Som försäljningsutgifter räknas bland annat:

  • mäklararvode och annan försäljningsprovision
  • advokatkostnader samt utgifter för värdering och besiktning
  • försäkring mot dolda fel och energideklaration
  • resor för att sälja bostaden, till exempel till visning och kontraktsskrivning
  • vissa utgifter för homestyling, som konsultation, fotografering och hyra av möbler under visningen

Städning, flytt, trädgårdsskötsel och köp av möbler eller växter ger inget avdrag.

Inköpspriset är priset i köpekontraktet plus inköpsprovision, lagfartskostnad och eventuell utgift för nya pantbrev. Har du fått bostaden genom gåva, arv eller bodelning tar du över den tidigare ägarens inköpspris.

Förbättringsutgifter – vad får du dra av?

Förbättringsutgifter får bara räknas med för de kalenderår då de sammanlagt uppgår till minst 5 000 kronor. Skatteverket delar in dem i två grupper:

  • Grundförbättringar, det vill säga ny-, till- och ombyggnad, till exempel en tillbyggnad eller en helt ny funktion i bostaden. De får dras av utan tidsgräns, för bostadsrätter från 1974.
  • Förbättrande reparationer och underhåll, som att byta ett slitet kök eller badrum. De får bara räknas med för försäljningsåret och de fem föregående åren. Vid en försäljning 2026 gäller alltså åren 2021 till 2026. Avdraget gäller bara den del som gör bostaden bättre vid försäljningen än vid köpet.

Väljer du ett dyrare material än det du ersatte är det i regel bara prisskillnaden som räknas som förbättring när det gäller reparationer. Du får inte dra av värdet av eget arbete, och den del av arbetskostnaden som du fått rotavdrag för räknas inte heller.

När du säljer med förlust

En förlust på en privatbostad får dras av med 50 procent. Avdraget kvittas mot andra kapitalinkomster. Blir det ett underskott av kapital får du en skattereduktion med 30 procent på underskott upp till 100 000 kronor och 21 procent på den del som överstiger det. En förlust på 100 000 kronor ger därmed ett avdrag på 50 000 kronor och en skattereduktion på 15 000 kronor.

Uppskov – skjut upp skatten när du köper nytt

Uppskov innebär att du skjuter upp beskattningen av hela eller delar av vinsten när du köper en ny bostad, en så kallad ersättningsbostad. Det är vinsten, uppskovsbeloppet, som skjuts upp, inte ett visst skattebelopp. Skatten tas ut med den skattesats som gäller den dag uppskovet återförs, vilket kan bli både mer och mindre än i dag.

Förutsättningarna är bland annat följande:

  • Den sålda bostaden ska ha varit din permanentbostad, vilket betyder att du bott där minst ett år i följd före försäljningen eller minst tre av de senaste fem åren. Fritidshus ger inte rätt till uppskov.
  • Ersättningsbostaden ska vara ett småhus, en ägarlägenhet eller en bostadsrätt i en äkta förening i Sverige eller inom EES.
  • Vid en försäljning 2026 ska den nya bostaden köpas tidigast 1 januari 2025 och senast 31 december 2027, och du ska ha flyttat in senast 2 maj 2028.
  • Uppskovsbeloppet ska vara minst 50 000 kronor per delägare och får högst vara 3 000 000 kronor multiplicerat med din ägarandel. Äger du halva bostaden blir ditt tak alltså 1 500 000 kronor.

Köper du en billigare bostad kan du bara få uppskov med en del av vinsten. Beloppet räknas då ut som vinsten multiplicerad med inköpspriset för den nya bostaden och delad med försäljningspriset minskat med försäljningsutgifterna.

Ett slutligt uppskov ligger kvar så länge du äger ersättningsbostaden. Säljer du den återförs uppskovet och läggs till vinsten. Du kan också välja att frivilligt återföra hela eller delar av uppskovet tidigare. Funderar du på vilken boendeform du ska byta till kan du läsa vår jämförelse bostadsrätt eller villa – vad lönar sig.

Räkneexempel: villa såld 2026

Anna köpte en villa 2016 för 3 200 000 kronor och betalade 50 000 kronor i lagfart och pantbrev. År 2018 byggde hon till ett sovrum för 150 000 kronor, och 2022 renoverade hon badrummet, där den förbättrande delen uppgick till 120 000 kronor. Hon säljer villan 2026 för 4 600 000 kronor och betalar 95 000 kronor i mäklararvode, styling och fotografering.

  • Försäljningspris: 4 600 000 kronor
  • Minus försäljningsutgifter: 95 000 kronor
  • Minus inköpspris inklusive lagfart och pantbrev: 3 250 000 kronor
  • Minus förbättringsutgifter: 270 000 kronor
  • Vinst: 985 000 kronor

Utan uppskov blir skatten 22 procent av 985 000 kronor, alltså 216 700 kronor. Köper Anna en dyrare permanentbostad inom tidsfönstret kan hon begära uppskov med hela vinsten, eftersom den ligger under taket på 3 000 000 kronor. Köper hon i stället en bostad för 3 800 000 kronor blir uppskovet ungefär 830 850 kronor (985 000 × 3 800 000 ÷ 4 505 000). Resterande cirka 154 150 kronor beskattas direkt, vilket ger ungefär 33 900 kronor i skatt.

Deklarera och betala i tid

Vinstskatten dras inte vid försäljningen utan kommer som kvarskatt efter deklarationen. Enligt Skatteverkets regler i deklarationen 2026 beräknas kostnadsränta på den del av kvarskatten som överstiger 30 000 kronor redan från mitten av februari året efter försäljningen. Den som vet att det blir en vinst kan därför göra en extra inbetalning till skattekontot i förväg.

Reglerna kan förändras framöver. Regeringen beslutade i augusti 2026 att tillsätta en utredning om flyttskatterna vid bostadsbyte, alltså kapitalvinstskatten och stämpelskatten. Uppdraget ska redovisas senast 17 januari 2028, och några ändringar är inte beslutade.

Källor

Köpa bostad – komplett checklista från lånelöfte till tillträde

Köpa bostad – översiktsbild

Ett bostadsköp blir lättare när varje beslut tas i rätt ordning. Annonsbilder, snabba bud och korta svarstider kan annars göra att viktiga kontroller hamnar efter prisdiskussionen. Den här checklistan följer hela köpresan i Sverige: från den första budgeten till nycklarna på tillträdesdagen. Den fungerar för både hus och bostadsrätt, men kontrollerna skiljer sig delvis åt. För en villa ligger fokus bland annat på byggnad, tomt, servitut och drift. För en bostadsrätt behöver du även granska föreningens ekonomi, stadgar och planerade underhåll.

Detaljbild till guide om köpa bostad – komplett checklista från lånelöfte till tillträde

1. Sätt en verklig bostadsbudget

Börja med vad hushållet klarar, inte med vad banken maximalt kan låna ut. Räkna samman ränta, amortering, avgift eller drift, försäkring och löpande underhåll. Lägg även in parkering, resor och eventuell dubbel bosättning. Testa kalkylen med högre ränta och lägre inkomst under en period. En hållbar budget lämnar plats för sparande och oväntade utgifter även efter köpet.

Vid husköp tillkommer normalt lagfart och ibland nya pantbrev. För en bostadsrätt kan föreningen ta ut pantsättnings- och överlåtelseavgift om stadgarna medger det. Flytt, renovering och möbler bör ha en separat pott. Bestäm därefter ett absolut pristak. Skriv ned det innan visningarna börjar, så att gränsen inte flyttas när budgivningen blir känslomässig.

2. Skaffa lånelöfte och kontrollera villkoren

Ansök om lånelöfte innan du börjar lägga bud. Banken bedömer bland annat inkomster, skulder, kontantinsats och hushållets utgifter. Ett lånelöfte är vanligtvis preliminärt, inte en garanti för finansiering av varje objekt. Banken måste ofta godkänna den specifika bostaden och göra en slutlig kreditprövning.

Fråga hur länge löftet gäller, vilken kontantinsats som krävs och hur amorteringen påverkas av belåningsgrad och skuldkvot. Jämför effektiv ränta, bindningstider och villkor hos flera banker. Om kontantinsatsen är beroende av att din nuvarande bostad säljs behöver tidsplanen diskuteras tidigt. Kontakta banken igen före kontrakt om priset, inkomsten eller skulderna har förändrats.

3. Formulera krav innan bostadssökandet

Dela önskemålen i tre grupper: måste finnas, är önskvärt och kan förbättras senare. Läget, planlösningen och tomtens förutsättningar är svåra att ändra, medan ytskikt ofta går att åtgärda. Bedöm restid i vardagen och besök området vid olika tider. Kontrollera service, kollektivtrafik, buller, solläge och aktuella byggplaner i närheten.

Jämför slutpriser för liknande objekt, inte bara utgångspriser. Notera boarea, skick, våningsplan, avgift, tomt och försäljningsdatum. Skapa ett enkelt protokoll för varje visning. När samma frågor besvaras för alla objekt blir det lättare att se skillnad mellan en attraktiv presentation och en bostad som faktiskt passar.

4. Läs handlingarna före visningen

Begär objektsbeskrivning och övriga dokument i god tid. För bostadsrätt bör du läsa årsredovisning, stadgar, energideklaration och information om planerade avgiftsändringar eller renoveringar. Titta på föreningens lån per kvadratmeter, räntekänslighet, sparande och större underhållsbehov. En låg avgift är inte automatiskt positiv om underhållet är eftersatt.

För hus bör du granska frågelista, besiktningsprotokoll, energideklaration, driftkostnader, fastighetsutdrag och servitut. Kontrollera om renoveringar har nödvändiga tillstånd. Fråga vad som ingår i köpet. Uppgifter om vitvaror, laddbox, markiser och förråd bör bli tydliga före kontrakt, inte först under flytten.

5. Undersök bostaden systematiskt

På visningen ska du titta bakom möbler där det är möjligt, känna efter lukt och kontrollera tecken på fukt, sprickor och läckage. Prova kranar, öppna fönster och fråga om ventilation, el, värmesystem och renoveringsår. I en bostadsrätt är badrum och kök viktiga, men undersök även föreningens gemensamma utrymmen. Trapphus, fasad, tak och källare kan säga mycket om underhållet.

Vid husköp har köparen en långtgående undersökningsplikt. En säljarbesiktning ersätter inte automatiskt din egen kontroll. Läs vad protokollet omfattar, vilka delar som undantagits och om riskkonstruktioner pekats ut. Ta hjälp av en oberoende besiktningsman och beställ fördjupad undersökning när varningssignaler finns. Kostnaden är liten jämfört med en omfattande fukt- eller grundskada.

6. Förbered budgivningen

Bestäm maxbudet utifrån värde och total ekonomi. Fråga mäklaren hur bud lämnas, om säljaren har önskemål om tillträde och om andra villkor är viktiga. I Sverige är bud normalt inte bindande, och säljaren behöver inte välja högsta budet. Affären blir i regel bindande först när ett giltigt köpekontrakt har undertecknats av båda parter.

Ett bud kan förenas med villkor, exempelvis finansiering, besiktning eller försäljning av nuvarande bostad. Villkor kan samtidigt göra budet mindre attraktivt. Höj inte bara för att någon annan höjer. Utgå från ditt pristak och värdet av just denna bostad. Dokumentera pris, villkor och tidpunkt, och be mäklaren bekräfta att budet har framförts.

7. Granska kontraktet före underskrift

Be att få avtalsutkastet i förväg. Kontrollera parter, bostad, pris, handpenning, tillträdesdag, vad som ingår och alla särskilda villkor. För fastigheter finns formkrav och avtalet måste bland annat vara skriftligt. För bostadsrätt ska avtalet tydligt identifiera lägenheten och föreningen. Ställ frågor om varje formulering du inte förstår.

Om köpet kräver bankens slutliga godkännande eller en efterföljande besiktning måste det regleras tydligt. Ett besiktningsvillkor bör ange tidsfrist, hur besked lämnas och vilka möjligheter köparen har att begära åtgärd, prisavdrag eller frånträde. Förlita dig inte på muntliga löften. Viktiga uppgifter om skick, tillbehör eller åtgärder ska skrivas in. Överväg juridisk rådgivning vid ovanliga eller ekonomiskt betydande villkor.

8. Ordna handpenning och slutligt lån

Handpenningen är ofta tio procent och betalas vanligtvis kort efter kontraktet, men följ alltid det avtalade upplägget. Säkerställ hur pengarna ska ordnas. Om kapitalet är bundet i en annan bostad kan ett tillfälligt handpenningslån behövas. Kontrollera mottagare och betalningsuppgifter noggrant för att minska risken för bedrägeri.

Skicka kontraktet till banken och slutför bolåneansökan. Banken kan behöva värdera objektet. För bostadsrätt krävs normalt medlemskap i föreningen; avtalet innehåller ofta regler för vad som händer om medlemskap nekas. Teckna rätt försäkring från tillträdesdagen och planera eventuellt låneskydd utifrån hushållets behov.

9. Gör kontroller före tillträdet

Följ upp samtliga avtalsvillkor och tidsfrister. Om säljaren har lovat en reparation ska du begära dokumentation och kontrollera resultatet. Ordna flytt, adressändring, elavtal, bredband och försäkring. För hus behöver vatten, avlopp, avfall, sotning och larm ofta hanteras. Gör en realistisk renoveringsplan och ta in offerter innan du beställer stora arbeten.

Fråga om en slutlig genomgång kan göras nära tillträdet, särskilt om det gått lång tid sedan kontraktet. Bostaden ska lämnas i avtalat skick och vara städad enligt överenskommelsen. Fotografera avvikelser och kontakta mäklaren direkt. Kontrollera att nycklar, koder, manualer och relevanta kvitton finns samlade.

10. På tillträdesdagen

Banken och mäklaren förbereder vanligtvis likvidavräkning och överföring av köpeskillingen. Läs avräkningen innan du godkänner den. Där framgår betalningar och eventuella justeringar av avgifter eller driftkostnader. När betalningen har bekräftats lämnas nycklarna över. För fastighet skickas normalt lagfartsansökan in med hjälp av bank eller mäklare, beroende på upplägget.

Gå igenom bostaden, räkna nycklar och fotografera mätarställningar. Kontrollera att avtalade inventarier finns kvar. Spara kontrakt, avräkning, protokoll, kvitton och lånehandlingar. Efter inflyttning bör du uppdatera hushållsbudgeten med verkliga kostnader och skapa ett underhållssparande från första månaden.

Kort checklista att spara

  • Fastställ budget, reserv och maxpris.
  • Skaffa ett aktuellt lånelöfte.
  • Jämför slutpriser och områden.
  • Läs alla objekts- och föreningshandlingar.
  • Undersök bostaden och anlita expert vid behov.
  • Bestäm budstrategi och villkor i förväg.
  • Läs kontraktet före mötet.
  • Slutför finansiering och försäkring.
  • Bevaka tidsfrister före tillträdet.
  • Kontrollera avräkning, nycklar och skick.

Vanliga frågor

När ska banken kontaktas igen?

Kontakta banken innan kontraktsskrivningen när du har vunnit budgivningen. Banken behöver normalt bedöma både din aktuella ekonomi och det konkreta objektet innan finansieringen är slutligt klar.

Behöver en bostadsrätt besiktigas?

Det kan vara klokt, särskilt vid äldre eller nyligen renoverade badrum och kök. Köparen bör också granska föreningen eftersom fastighetens skick och skulder påverkar framtida avgifter.

Sammanfattning

En checklista för bostadsköp ska säkerställa att finansiering, skick, juridik och tidsfrister kontrolleras innan du blir bunden. Arbeta från budget och lånelöfte via dokument, visning och bud till ett genomläst kontrakt. När varje beslut bygger på verifierade uppgifter minskar risken för kostsamma överraskningar, samtidigt som du kan agera snabbt när rätt bostad dyker upp.

Illustration av en villa med trädgård bredvid ett flerbostadshus med balkonger, med en våg i förgrunden som väger de två boendeformerna mot varandra

Bostadsrätt eller villa – vad lönar sig?

Kort svar: Om bostadsrätt eller villa lönar sig mest beror på hur du räknar och hur du vill leva. En villa kostar oftast mer att köpa in och att driva, eftersom du betalar lagfart, ofta pantbrev och står för allt underhåll själv. I gengäld bestämmer du över hela fastigheten och slipper en förenings beslut och skulder. En bostadsrätt är enklare och mer förutsägbar i vardagen, men månadsavgiften kan höjas och föreningens ekonomi påverkar både din kostnad och bostadens värde. Den här guiden jämför de två boendeformerna punkt för punkt, med ett räkneexempel över tio år.

Frågan om bostadsrätt eller villa dyker upp i nästan varje bostadsjakt, särskilt när familjen växer eller när du funderar på att flytta ut från stan. På papperet kan en villa och en större bostadsrätt kosta ungefär lika mycket, men de är två helt olika sorters ägande. Med en bostadsrätt äger du en andel i en ekonomisk förening och rätten att använda en viss lägenhet. Med en villa äger du marken och huset, alltså en fastighet. Den skillnaden styr allt från vilka avgifter du betalar vid köpet till vem som får betala när taket behöver bytas.

Skillnaden i ägande: andel i en förening eller egen fastighet

När du köper en bostadsrätt blir du medlem i en bostadsrättsförening. Föreningen äger huset och marken, och du har rätt att bo i din lägenhet så länge du betalar avgiften och följer stadgarna. Det betyder att styrelsen och föreningsstämman fattar beslut om sådant som stambyte, fasadrenovering och avgiftshöjningar. Du har en röst, men du bestämmer inte ensam.

När du köper en villa köper du en fast egendom. Du blir lagfaren ägare och ansvarar för allt som hör till fastigheten: tak, fasad, dränering, avlopp, värmesystem och trädgård. Du kan bygga om, bygga till eller måla huset i vilken färg du vill, så länge du håller dig inom detaljplanen och söker bygglov där det krävs. Friheten är större, men det är också ansvaret.

Kostnader vid köpet: lagfart och pantbrev mot överlåtelseavgift

En av de största skillnaderna märks redan på tillträdesdagen. Vid ett villaköp betalar du stämpelskatt för lagfarten, vilket är 1,5 procent av köpeskillingen (eller av taxeringsvärdet om det är högre) plus en expeditionsavgift till Lantmäteriet. Vill du läsa mer om hur det fungerar finns en genomgång av vad lagfart är och hur den skiljer sig mellan privatköp och fastighetsbolag.

Banken vill dessutom ha säkerhet för bolånet i form av pantbrev. De pantbrev som redan finns i fastigheten följer med vid köpet, men om ditt lån är större än de befintliga pantbreven behöver du ta ut nya. Det kostar 2 procent av det nya pantbrevsbeloppet plus en expeditionsavgift.

Vid köp av bostadsrätt finns varken lagfart eller pantbrev. Banken tar i stället pant i själva bostadsrätten, och föreningen får ta ut en pantsättningsavgift på högst 1 procent av prisbasbeloppet. Föreningen kan också ta ut en överlåtelseavgift på högst 2,5 procent av prisbasbeloppet, och stadgarna anger vem som betalar den. Det handlar om några tusenlappar, jämfört med tiotusentals kronor för lagfart och pantbrev på en villa.

Löpande boendekostnad: månadsavgift eller egna driftskostnader

I en bostadsrätt betalar du en månadsavgift till föreningen. Den täcker föreningens räntor och amorteringar, fastighetsavgift, försäkring av huset, gemensam el, ofta värme och vatten, samt sparande till framtida underhåll. Utöver avgiften betalar du ditt eget bolån, hushållsel och en hemförsäkring med bostadsrättstillägg.

I en villa finns ingen avgift, men kostnaderna finns där ändå, bara uppdelade på fler räkningar:

  • Uppvärmning och el, som ofta är den största posten och varierar mycket beroende på husets ålder och värmesystem.
  • Vatten, avlopp och sophämtning till kommunen.
  • Villaförsäkring.
  • Kommunal fastighetsavgift, som för småhus är 0,75 procent av taxeringsvärdet men aldrig mer än ett takbelopp som räknas upp varje år.
  • Sotning, eventuellt slamtömning och andra lagstadgade kontroller.
  • Sparande till underhåll, som är lätt att glömma men avgörande.

Det betyder inte att en villa alltid är dyrare per månad. En nyare villa med bra energiprestanda kan ha lägre driftskostnader än avgiften i en förening med hög belåning. Men villans kostnader är svårare att förutse, eftersom de stora utgifterna kommer i klumpar.

Underhållsansvar: vem betalar när något går sönder?

I en bostadsrättsförening ansvarar föreningen normalt för husets yttre delar och gemensamma installationer, som tak, fasad, stammar och hiss. Du ansvarar för lägenhetens inre, till exempel ytskikt, vitvaror och oftast badrummets tätskikt. Exakt var gränsen går står i föreningens stadgar, så läs dem innan du köper.

Fördelen är att stora renoveringar delas av alla medlemmar. Nackdelen är att du inte kan välja bort dem. Om föreningen har skjutit upp ett stambyte eller ett takbyte kommer notan förr eller senare, antingen som en avgiftshöjning eller som nya lån i föreningen. Därför är det viktigt att granska årsredovisningen och underhållsplanen och se hur mycket lån föreningen har per kvadratmeter.

I en villa är det du själv som betalar allt. En tumregel som ofta nämns är att avsätta omkring 1 procent av husets värde per år till underhåll. Ett nytt tak, ny dränering eller ett byte av värmepump kan på kort tid kosta flera hundra tusen kronor. Den som köper ett äldre hus bör därför göra en noggrann besiktning och räkna med en buffert.

Räkneexempel: boendekostnad över tio år

Siffrorna nedan är ett påhittat exempel för att visa hur jämförelsen kan se ut. Dina egna kostnader kan bli helt andra beroende på ort, hus, förening och räntenivå. Vi antar att både bostadsrätten och villan kostar 3 500 000 kronor, att du lånar samma belopp och betalar samma ränta. Då blir räntekostnaden densamma och kan räknas bort, så att bara skillnaderna syns.

Bostadsrätten

  • Månadsavgift 4 000 kronor, alltså 48 000 kronor per år.
  • Hushållsel och hemförsäkring med bostadsrättstillägg cirka 6 000 kronor per år.
  • Eget underhåll inne i lägenheten cirka 10 000 kronor per år.
  • Pantsättnings- och överlåtelseavgift cirka 2 000 kronor en gång.
  • Summa över tio år: cirka 642 000 kronor.

Villan

  • Lagfart 1,5 procent av 3 500 000 kronor, alltså 52 500 kronor plus expeditionsavgift.
  • Nya pantbrev på 975 000 kronor, om de befintliga pantbreven ligger på 2 000 000 kronor och lånet är 2 975 000 kronor. Det kostar 19 500 kronor plus expeditionsavgift.
  • Uppvärmning och el cirka 25 000 kronor per år.
  • Vatten, avlopp och sophämtning cirka 12 000 kronor per år.
  • Villaförsäkring cirka 6 000 kronor per år och fastighetsavgift cirka 9 000 kronor per år.
  • Underhållssparande enligt tumregeln 1 procent, alltså 35 000 kronor per år.
  • Summa över tio år: cirka 943 000 kronor.

I det här exemplet kostar villan omkring 300 000 kronor mer över tio år, vilket motsvarar ungefär 2 500 kronor i månaden. Men exemplet säger inget om värdeutvecklingen, och det förutsätter att bostadsrättens avgift inte höjs under perioden. Om föreningen tvingas höja avgiften med 20 procent minskar skillnaden. Om villan behöver ett nytt tak år tre ökar den i stället.

Värdeutveckling: vad har gått bäst?

Historiskt har både bostadsrätter och villor stigit kraftigt i värde i Sverige, men utvecklingen skiljer sig mellan orter och perioder. Bostadsrätter i storstäderna har ofta svängt mer, både uppåt och nedåt, medan villor i attraktiva lägen har haft en jämnare kurva. Vill du fördjupa dig i hur priserna rört sig finns en översikt och analys av bostadsrättspriserna i Sverige.

Två saker påverkar värdet särskilt mycket. För bostadsrätten är det föreningens ekonomi: en förening med höga lån och låg avgift kan se billig ut, men köpare betalar mindre när avgiften väntas stiga. För villan är det skicket och läget: ett hus med eftersatt underhåll säljs med rabatt, medan ett välskött hus nära skolor och kommunikationer håller värdet bättre. När det gäller skatten vid försäljning gäller samma regler för båda, med 22 procent skatt på vinsten och möjlighet till uppskov när du köper en ny permanentbostad.

Vem passar bostadsrätt och vem passar villa?

Bostadsrätt passar ofta dig som

  • vill ha en förutsägbar månadskostnad och slippa planera stora renoveringar själv,
  • bor ensam eller som par och vill bo centralt nära jobb, service och kollektivtrafik,
  • reser mycket eller inte har tid eller lust att sköta trädgård och hus,
  • vill ha en lägre tröskel in på bostadsmarknaden.

Villa passar ofta dig som

  • har eller planerar familj och behöver mer yta, egen trädgård och fler sovrum,
  • vill bestämma själv över ombyggnad, energival och hur huset ska skötas,
  • har en buffert för oväntade reparationer och gärna gör saker själv,
  • planerar att bo kvar länge, så att engångskostnader som lagfart hinner slås ut över många år.

Det finns också mellanformer. Ett radhus kan vara en bostadsrätt eller en egen fastighet med egen lagfart, och då gäller reglerna för den ägandeform det har. Kontrollera alltid vad du faktiskt köper innan du räknar på kostnaderna.

Så gör du din egen jämförelse

Börja med att ta fram verkliga siffror för de bostäder du tittar på. För bostadsrätten behöver du månadsavgiften, föreningens årsredovisning, lån per kvadratmeter och underhållsplanen. För villan behöver du förbrukning av el och värme de senaste åren, taxeringsvärdet, uppgift om befintliga pantbrev och gärna en besiktning som visar vad som behöver åtgärdas de närmaste åren.

Lägg sedan upp en enkel kalkyl över tio år som i exemplet ovan, och lägg till en rad för oväntade kostnader. Glöm inte att bolånet och amorteringskravet påverkar båda alternativen, och att banken räknar med en högre kalkylränta när den bedömer om du har råd. Prata gärna med banken och en mäklare innan du bestämmer dig.

Sammanfattning

En villa ger mer frihet och yta, men kostar mer vid köpet och kräver att du själv bär risken för underhållet. En bostadsrätt är enklare och billigare att komma in i, men du delar beslut och ekonomi med grannarna i föreningen. Det som lönar sig bäst är det alternativ vars kostnader du förstår och klarar av, även när räntan stiger eller något går sönder. Fler guider om att köpa, äga och sälja bostad hittar du på Fastinfo.nu.

Vad kostar det att köpa bostad? Kontantinsats, lagfart och pantbrev

Köpare med nycklar framför en svensk villa

Köpeskillingen är den största posten, men inte den enda. Skillnaden mellan hus och bostadsrätt är viktig eftersom lagfart och pantbrev hör till fastighetsköp. Den här guiden visar hur du bygger en genomtänkt kalkyl, vilka underlag du bör begära och när lokal rådgivning behövs. Regler, skattesatser och bankvillkor kan ändras, så be alltid behörig rådgivare bekräfta vad som gäller i just ditt ärende.

Budget med kalkylator inför svenskt bostadsköp

Börja med en total budget

Utgå från tillgängligt kapital, trygg månadsnivå och en reserv som inte ska användas i affären. När du räknar på vad det kostar att köpa bostad bör varje engångspost skiljas från återkommande kostnader. Lägg dessutom in ett försiktigt scenario där ränta, valuta, drift eller tidsplan utvecklas sämre än väntat. Då ser du om beslutet fortfarande fungerar utan att vardagsekonomin blir pressad.

Det här behöver du kontrollera

De viktigaste kontrollpunkterna är kontantinsats och lånelöfte, lagfart för fastighet, pantbrev och befintliga inteckningar samt besiktning och försäkring, flytt, renovering och dubbla boenden, buffert och månadsutrymme. Be om skriftliga besked och spara versioner av avtal, kvitton och beräkningar. Muntliga uppgifter kan vara värdefulla i dialogen men bör inte vara grunden för ett stort ekonomiskt beslut. Kontrollera också vem som lämnar uppgiften och vilket ansvar personen har.

Så bygger du en användbar kalkyl

Gör tre kolumner: säkra belopp, uppskattningar och reserv. Räkna först i lokal valuta och omvandla därefter till kronor med en försiktig kurs. För återkommande poster är en helårsbild bättre än en enskild månad. Dela sedan årsbeloppet med tolv för att se faktisk månadsbelastning. Notera vilka antaganden som påverkar slutsatsen mest och uppdatera dem före signering.

Dokument och underlag

En komplett akt innehåller normalt identitetshandlingar, finansieringsunderlag, objektsinformation, avtal, myndighetsuppgifter och kvitton. Namn, objektsbeteckning, belopp och datum ska vara konsekventa. Be om översättning när innehållet inte är fullt begripligt; det räcker inte att förstå huvuddragen. Sätt en enkel mappstruktur så att original, översättningar och senare ändringar inte blandas ihop.

Vanliga misstag att undvika

Ett vanligt misstag är att fokusera på den mest synliga kostnaden och glömma följdposter. Ett annat är att använda säljarens eller förmedlarens bästa scenario som egen budget. Undvik också att betala större belopp innan villkor, mottagare och återbetalningsregler har granskats. Stress är sällan en bra anledning att hoppa över kontroll, även på en marknad där attraktiva objekt säljs snabbt.

När professionell hjälp lönar sig

En oberoende jurist, skatterådgivare, besiktningsperson eller finansieringsspecialist kostar pengar men kan minska risken för betydligt större fel. Oberoende betyder att rådgivaren företräder dig och tydligt redovisar ersättningar och intressekonflikter. Be om uppdragsbeskrivning och pris i förväg. Kontrollera även att rådgivaren har relevant lokal erfarenhet för bostadstypen och regionen.

Tidsplan och praktiska steg

Arbeta baklänges från önskat besluts- eller tillträdesdatum. Lägg in tid för dokument, bank, granskning och oväntade kompletteringar. Ange vem som ansvarar för varje steg och vilket besked som krävs innan nästa betalning görs. En tydlig tidsplan minskar risken för dyra nödlösningar och gör det lättare att upptäcka när processen avviker från det som avtalats.

Risker som kräver marginal

Alla kalkyler innehåller osäkerhet. Lägg därför en separat buffert för sådant som inte kan prissättas exakt. Testa minst ett basscenario och ett försiktigt scenario. Om affären bara fungerar när allt blir optimalt är marginalen för liten. Försäkring kan skydda vissa händelser men ersätter inte juridisk kontroll, teknisk undersökning eller en hållbar privatekonomisk reserv.

Jämför alternativ på samma sätt

Jämför inte bara annonserade priser. Använd samma period, valuta och innehåll för varje alternativ. Ett till synes dyrare val kan vara bättre om viktiga tjänster, garantier eller lägre framtida kostnader ingår. Skriv ned varför ett alternativ bedöms bättre. Då kan du senare kontrollera om beslutet byggde på fakta eller på en tillfällig känsla under visningen.

Efter beslutet

När beslutet är genomfört fortsätter arbetet. Kontrollera registreringar, autogiron, försäkring, kontaktuppgifter och kommande deklarationsdatum. Gör en första avstämning efter tre månader och en ny efter ett år. Jämför utfallet med budgeten och justera reserven. God ordning efteråt sparar tid vid försäljning, refinansiering, uthyrning eller kontakt med myndigheter.

Checklista före signering

Före signering ska du kunna svara på fem frågor: Vad betalar jag totalt? När ska varje belopp betalas? Vilka villkor ger rätt att avstå eller få pengar tillbaka? Vem har kontrollerat juridik och teknik? Hur påverkas min ekonomi om kostnaden ökar? Om ett svar är oklart bör processen pausas tills du har ett begripligt skriftligt underlag.

Sammanfattning

Vad kostar det att köpa bostad? Kontantinsats, lagfart och pantbrev blir hanterbart när beslutet delas upp i kontroll, kalkyl och dokumentation. Lägg störst vikt vid kontantinsats och lånelöfte, lagfart för fastighet och pantbrev och befintliga inteckningar, men glöm inte de löpande följderna. Använd oberoende lokal expertis där regler eller avtal kräver det. Med realistiska antaganden, ordentlig reserv och tydliga stoppunkter kan du fatta ett tryggare beslut.

Hus och bostadsrätt har olika köpkostnader

Kontantinsatsen är minst den del av priset som bolånet inte täcker. För en fastighet, exempelvis villa eller äganderätt, tillkommer lagfart och eventuellt nya pantbrev. Lagfartens stämpelskatt beräknas enligt gällande regler och kompletteras med expeditionsavgift. Pantbrev behövs när befintliga inteckningar inte räcker som säkerhet för lånet. Begär uppgift om befintliga pantbrev innan du jämför två hus.

För bostadsrätt finns normalt varken lagfart eller pantbrev på samma sätt. Däremot kan föreningen ta pantsättnings- och överlåtelseavgift enligt stadgarna. Den viktigaste indirekta kostnadsrisken är föreningens ekonomi: hög skuldsättning, kommande underhåll eller tomträtt kan påverka månadsavgiften.

Kostnader runt tillträdet

Besiktning, energirådgivning, försäkring, flytt, magasinering och mindre reparationer bör finnas i budgeten. Vid husköp kan en fördjupad kontroll av fukt, el, avlopp eller radon behövas. Räkna också på dubbla boendekostnader om försäljning och tillträde inte sammanfaller. Banken kan ta värderings- eller uppläggningskostnader beroende på erbjudandet. Håll renoveringspengar och akutbuffert skilda från kontantinsatsen. När hela kapitalet binds på tillträdesdagen blir ett trasigt värmesystem eller en avgiftshöjning onödigt svår att hantera.

Frågor och svar

Hur stor buffert behövs?

Det finns ingen procentsats som passar alla. Bufferten ska spegla osäkra poster, bostadens skick, finansiering och hur snabbt du kan tillföra mer kapital. Håll den skild från vardagsbufferten.

Kan jag göra allt själv?

Vissa praktiska delar går att hantera själv, men juridiska, skattemässiga och tekniska frågor bör granskas av en kvalificerad och oberoende expert när konsekvensen av ett fel är stor.

När bör kalkylen uppdateras?

Uppdatera den när pris, ränta, valuta, tidsplan eller avtalsvillkor ändras och alltid omedelbart före ett bindande åtagande.

En sista praktisk princip är att dokumentera antaganden, datum och källor. Det gör kalkylen lättare att kontrollera och minskar risken att ett gammalt besked används efter att villkoren har ändrats. Be om nya siffror när processen drar ut på tiden och låt aldrig tidspress ersätta en viktig kontroll.

Exempel på kapitalbehov

Anta att en bostad kostar tre miljoner kronor och att banken beviljar lån upp till gällande maximal nivå. Kontantinsatsen är då bara startpunkten. För villa behöver köparen också räkna på lagfart och möjliga nya pantbrev utifrån objektets befintliga inteckningar. Lägg därtill besiktning, flytt, försäkring och en reserv för omedelbara åtgärder. För bostadsrätt ersätts dessa fastighetsposter av exempelvis föreningsavgifter och risken för kommande avgiftshöjning. Gör en likviditetsplan med datum för handpenning, slutlikvid och övriga fakturor. Pengar som finns i en svårsåld placering bör inte behandlas som kontanter på tillträdesdagen.

Räkna slutligen på månadskostnaden efter köpet med ränta, amortering, drift och avgift. Kapitalbehovet på tillträdesdagen och den långsiktiga betalningsförmågan är två olika tester.

Illustration av ett ljust flerbostadshus med balkonger, en stor nyckel och ett anteckningsblock med bockade rutor i förgrunden.

Köpa bostadsrätt – checklista från visning till tillträde

Kort svar: När du ska köpa bostadsrätt lönar det sig att jobba i rätt ordning. Först tar du reda på vad du har råd med och skaffar ett lånelöfte. Sedan granskar du föreningens ekonomi innan du går på visning och lägger bud. När du och säljaren är överens skriver ni ett överlåtelseavtal, föreningen prövar ditt medlemskap och på tillträdesdagen betalar du resten av köpeskillingen och får nycklarna. Den här checklistan går igenom varje steg och vad du ska hålla koll på längs vägen.

En bostadsrätt är för de flesta den största affären i livet, och ändå går själva processen ofta snabbt. Ett budgivningsförlopp kan vara avgjort på några dagar. Därför är det klokt att göra förarbetet innan du hittar drömlägenheten, så att du kan fatta ett lugnt beslut när det väl gäller. Vill du läsa mer om bostadsmarknaden, bolån och boende i stort hittar du fler guider på Fastinfo.nu.

1. Gör en budget och räkna på boendekostnaden

Det första steget när du ska köpa bostadsrätt är att räkna på vad du faktiskt har råd med varje månad, inte bara vilket pris banken kan tänka sig att låna ut till. Boendekostnaden för en bostadsrätt består av flera delar:

  • Månadsavgiften till bostadsrättsföreningen, som täcker föreningens räntor, drift, underhåll och ofta värme och vatten.
  • Ränta på ditt bolån, efter ränteavdrag.
  • Amortering, som visserligen är ett sparande men som ändå belastar månadsbudgeten.
  • Hushållsel, hemförsäkring med bostadsrättstillägg och eventuellt bredband eller parkering.

Räkna gärna med en högre ränta än dagens för att se att ekonomin håller även om räntan stiger. Bankerna gör en liknande stresstest när de prövar din ansökan, så det är bra att själv veta var marginalerna finns.

Gör samma sak med månadsavgiften. Avgiften är inte fast, utan styrelsen kan höja den om föreningens räntekostnader eller underhållsbehov ökar. Lägg därför in en avgiftshöjning på till exempel 10–20 procent i kalkylen och se om du fortfarande har pengar över. Föreningens nyckeltal för räntekänslighet, som beskrivs nedan, ger en bra fingervisning om hur stor en sådan höjning skulle kunna bli.

2. Spara ihop kontantinsatsen och skaffa lånelöfte

Sedan den 1 april 2026 får du låna upp till 90 procent av bostadens marknadsvärde när du köper en bostad. Det betyder att kontantinsatsen är minst 10 procent av priset. Köper du en lägenhet för 3 miljoner kronor behöver du alltså minst 300 000 kronor i egen insats, plus pengar till handpenning i rätt tid och en buffert för oförutsedda kostnader. Kontantinsatsen får inte lånas med bostaden som säkerhet, och om du funderar på att låna till den på annat sätt är det värt att läsa på om riskerna först.

När budgeten är klar ansöker du om ett lånelöfte hos en eller flera banker. Lånelöftet visar hur mycket banken är beredd att låna ut och gäller oftast i några månader. Det är i praktiken ett krav för att mäklaren ska ta dina bud på allvar, och det ger dig en tydlig övre gräns att hålla dig under. Vill du fördjupa dig i hur bolånet för en lägenhet fungerar kan du läsa vår guide om att låna pengar till lägenhet.

3. Läs föreningens årsredovisning före visningen

När du köper bostadsrätt köper du inte själva lägenheten. Du köper en andel i en ekonomisk förening och rätten att bo i en viss lägenhet. Föreningens ekonomi påverkar därför både din månadsavgift och värdet på din bostad i framtiden. Läs mer om hur föreningen fungerar i vår artikel om vad en bostadsrättsförening är.

Be mäklaren om den senaste årsredovisningen, och gärna de två eller tre föregående, så att du ser utvecklingen över tid. Sedan några år tillbaka ska bostadsrättsföreningar redovisa ett antal nyckeltal i årsredovisningen, vilket gör det lättare att jämföra föreningar. Titta särskilt på följande:

  • Skuldsättning per kvadratmeter. Hur stora lån föreningen har i förhållande till den yta som ägs av medlemmarna. Ju högre skuld, desto känsligare är föreningen för höjda räntor.
  • Räntekänslighet. Hur mycket årsavgifterna skulle behöva höjas om räntan på föreningens lån steg med en procentenhet.
  • Sparande per kvadratmeter. Hur mycket föreningen avsätter för framtida underhåll. Ett lågt sparande kan betyda höjda avgifter längre fram.
  • Energikostnad per kvadratmeter. Ger en bild av hur energieffektivt huset är.
  • Årsavgifternas andel av intäkterna. Visar hur beroende föreningen är av medlemmarnas avgifter jämfört med till exempel uthyrda lokaler.

Utöver nyckeltalen finns några saker i årsredovisningen som är lätta att missa men som kan betyda mycket för avgiften framöver:

  • När föreningens lån förfaller. I noterna framgår hur lånen är bundna. Om en stor del av skulden ska omförhandlas inom ett eller två år slår en högre ränta snabbt igenom i föreningens kostnader.
  • Intäkter från lokaler. Hyr föreningen ut butiker eller kontor kan det hålla nere avgifterna, men om en stor hyresgäst flyttar och lokalen står tom kan intäktsbortfallet behöva täckas av medlemmarna.
  • Tomträtt eller äganderätt till marken. Står huset på tomträtt betalar föreningen en årlig tomträttsavgäld till kommunen. Avgälden omprövas med jämna mellanrum, ofta vart tionde eller tjugonde år, och en kraftig höjning kan påverka avgiften. Kontrollera när nästa omprövning sker.

Läs också förvaltningsberättelsen. Där står vilka större renoveringar som gjorts och vilka som planeras, till exempel stambyte, fasadrenovering eller nytt tak. Ett stambyte inom några år kan betyda att avgiften höjs eller att du får bo i en byggarbetsplats under en period. Fråga gärna mäklaren eller styrelsen om föreningen har en underhållsplan och om det finns beslut om avgiftshöjningar.

Äkta eller oäkta bostadsrättsförening

Kontrollera också om föreningen är äkta eller oäkta. En äkta förening, som skattemässigt kallas privatbostadsföretag, har sin verksamhet till övervägande del i bostäder som upplåts till medlemmarna. I en oäkta förening kommer en stor del av värdet från till exempel lokaler. Det påverkar skatten: i en oäkta förening beskattas du för en schablonintäkt på andelens värde och reglerna vid försäljning blir annorlunda. Uppgiften brukar framgå av årsredovisningen eller av mäklarens objektsbeskrivning.

Stadgar och ansvarsfördelning

Be om föreningens stadgar. De reglerar bland annat vem som ansvarar för vad i lägenheten. Som huvudregel ansvarar bostadsrättshavaren för lägenhetens inre, som ytskikt, inredning och ofta vitvaror, medan föreningen står för husets stomme och gemensamma installationer. Exakt var gränsen går, till exempel för badrummets tätskikt, fönster eller ledningar, kan skilja sig mellan föreningar. Stadgarna visar också regler för andrahandsuthyrning och eventuella avgifter vid överlåtelse och pantsättning.

Stämmoprotokoll och energideklaration

Protokollen från de senaste föreningsstämmorna ger en bild av vad som diskuteras i föreningen just nu, till exempel planerade renoveringar, tvister eller förslag om avgiftshöjningar som ännu inte syns i årsredovisningen. Fråga mäklaren eller styrelsen om du kan få läsa dem. Titta gärna också på husets energideklaration, som visar byggnadens energiprestanda och ofta innehåller förslag på åtgärder. Ett hus med hög energiförbrukning kan betyda högre driftskostnader eller kommande investeringar.

4. Gå på visning med en checklista

På visningen är det lätt att bli förälskad i ljuset och planlösningen. Ta därför med en lista över saker du vill kontrollera:

  • Vad ingår i månadsavgiften? Värme, vatten, bredband och kabel-tv kan ingå eller inte.
  • Vilket skick är kök och badrum i? Fråga när våtrummet senast renoverades och om det finns intyg om att arbetet gjorts fackmässigt.
  • Finns förråd, cykelrum, tvättstuga och parkering, och vad kostar en parkeringsplats?
  • Har lägenheten byggts om? Större ändringar, som att flytta väggar eller bygga om badrum, kräver normalt styrelsens tillstånd. Be om att få se det.
  • Hur är ljudnivån, ventilationen och fönstrens skick?
  • Vilka planer finns för området, till exempel nybyggen som kan skymma utsikten?

Som köpare av en bostadsrätt har du en undersökningsplikt för lägenheten. Det innebär att du ska undersöka bostaden så noggrant som en normalt aktsam köpare skulle göra. Fel som du borde ha upptäckt vid en sådan undersökning kan du i regel inte reklamera i efterhand. Är du osäker på skicket kan du anlita en besiktningsperson även för en bostadsrätt, särskilt om badrum eller kök har byggts om av tidigare ägare.

Var särskilt noga med ombyggnader. Ingrepp i bärande väggar, ändringar av ledningar för vatten, avlopp och ventilation eller en ny planlösning kräver normalt styrelsens tillstånd, och vissa åtgärder kan även behöva bygglov eller anmälan till kommunen. Fråga säljaren vilka arbeten som gjorts, när och av vem, och be om tillstånd, kvitton och eventuella våtrumsintyg. Saknas tillstånd kan föreningen i värsta fall kräva att lägenheten återställs.

5. Budgivning – så fungerar den

I Sverige sköts budgivningen oftast av mäklaren, via sms eller en digital budgivningstjänst. Det är viktigt att veta att ett bud inte är juridiskt bindande. Varken du eller säljaren är bunden förrän ni har skrivit under ett överlåtelseavtal. Säljaren har alltså ingen skyldighet att sälja till den som lagt högst bud, och du kan i princip dra dig ur innan kontraktet är påskrivet.

Några tips inför budgivningen:

  • Bestäm ditt maxbud i förväg, utifrån budget och lånelöfte, och håll fast vid det.
  • Se utgångspriset som en fingervisning. Slutpriset kan bli både högre och lägre.
  • Jämför med slutpriser på liknande lägenheter i området för att få en realistisk bild av värdet.
  • Fråga mäklaren om säljaren har önskemål om tillträdesdag. En flexibel tillträdesdag kan ibland väga tyngre än ett något högre bud.

6. Skriv överlåtelseavtalet

När ni är överens om pris skriver köpare och säljare under ett överlåtelseavtal, även kallat köpekontrakt. Avtalet ska enligt bostadsrättslagen vara skriftligt och innehålla uppgifter om vilken lägenhet det gäller och vilket pris som ska betalas. I praktiken innehåller det också tillträdesdag, handpenning och vad som ingår i köpet, till exempel vitvaror eller förråd.

Läs avtalet noga innan du skriver under och fråga mäklaren om sådant du inte förstår. Det finns ingen ångerrätt när avtalet väl är påskrivet. Vanligtvis betalar du en handpenning på 10 procent av köpeskillingen i samband med kontraktsskrivningen eller kort därefter. Handpenningen kan i regel inte tas från bolånet, eftersom banken betalar ut lånet först på tillträdesdagen, så du behöver ha pengarna tillgängliga.

Innan kontraktet skrivs bör mäklaren kontrollera föreningens lägenhetsförteckning. Där framgår vem som är registrerad som innehavare av bostadsrätten och om den är pantsatt. På så sätt ser du att säljaren verkligen har rätt att sälja och att befintliga lån kommer att lösas på tillträdesdagen. Be gärna att få se utdraget själv.

Om du behöver sälja din nuvarande bostad först kan du be om ett förbehåll i avtalet, till exempel att köpet gäller under förutsättning att du får lån beviljat eller att din egen bostad blir såld. Säljaren måste dock godkänna sådana villkor, och i ett hett läge kan det försämra dina chanser.

7. Medlemskap i föreningen

För att köpet ska bli giltigt måste bostadsrättsföreningen godkänna dig som medlem. Mäklaren skickar en ansökan om medlemskap till styrelsen, som prövar den. Föreningen får neka medlemskap bara av vissa skäl som anges i lagen och föreningens stadgar, till exempel om föreningen har skäl att anta att du inte kan betala avgifterna. Om medlemskap nekas blir köpet ogiltigt.

Om ni är flera som köper tillsammans, eller om du vill köpa lägenheten åt ett barn, kan föreningen ha särskilda regler i stadgarna, till exempel om delat ägande eller om att köparen ska bo i lägenheten själv. Kontrollera det i förväg.

8. Tillträdet – dagen då lägenheten blir din

På tillträdesdagen betalar du resterande köpeskilling till säljaren. I de flesta fall sker det genom att banken betalar ut bolånet direkt och att mäklaren eller bankerna sköter transaktionen. Samtidigt löses säljarens lån och du får nycklarna.

Till skillnad från när du köper ett hus behöver du inte söka lagfart för en bostadsrätt. I stället registreras pantsättningen av din bostadsrätt hos föreningen, som för en lägenhetsförteckning. Föreningen kan ta ut en pantsättningsavgift och en överlåtelseavgift, och stadgarna avgör om det är köparen eller säljaren som betalar.

Checklista inför tillträdet:

  • Se till att bolånet är klart och att banken vet tillträdesdatum.
  • Teckna hemförsäkring med bostadsrättstillägg från tillträdesdagen.
  • Anmäl flytt och adressändring.
  • Säg upp eller flytta över el- och bredbandsavtal.
  • Gör en sista genomgång av lägenheten innan pengarna skickas, och kontrollera att det som ingår enligt avtalet finns kvar.

Så jämför du två bostadsrätter

Står du och väger mellan två lägenheter räcker det inte att jämföra pris och kvadratmeter. Gör en enkel jämförelse punkt för punkt:

  • Total månadskostnad, det vill säga avgift plus räntor och amortering på det lån du behöver för respektive lägenhet.
  • Föreningens skuld och sparande per kvadratmeter samt räntekänslighet.
  • Kommande större renoveringar och hur de ska finansieras.
  • Vad som ingår i avgiften, och om marken ägs eller är tomträtt.
  • Lägenhetens skick och vilka renoveringar du själv behöver göra.
  • Läge, kommunikationer och service i området.

Ofta visar det sig att en lägenhet som ser dyrare ut i annonsen blir billigare att bo i, eftersom föreningen har låg skuld och god ekonomi.

Vanliga misstag när man köper bostadsrätt

Den som har köpt bostadsrätt några gånger känner igen fällorna. Här är de vanligaste:

  • Att bara titta på priset. En billig lägenhet med hög avgift kan bli dyrare per månad än en dyrare lägenhet med låg avgift.
  • Att hoppa över årsredovisningen. En högt belånad förening utan sparande kan betyda kraftiga avgiftshöjningar längre fram.
  • Att bjuda över sin gräns. Budgivningar blir lätt känslomässiga. Bestäm maxbudet i lugn och ro.
  • Att glömma handpenningen. Den ska ofta betalas inom några dagar och måste finnas på kontot.
  • Att inte kontrollera ombyggnader. Om tidigare ägare byggt om utan tillstånd kan föreningen kräva åtgärder, och det kan bli ditt problem.

Vanliga frågor om att köpa bostadsrätt

Hur hög får skulden per kvadratmeter vara i en bostadsrättsförening?

Det finns ingen fast gräns, eftersom det beror på husets ålder, underhållsbehov och föreningens sparande. Generellt gäller att en lägre skuld gör föreningen mindre känslig för räntehöjningar. Jämför med liknande föreningar i samma område och väg in om stora renoveringar redan är gjorda.

Är ett bud bindande när man köper bostadsrätt?

Nej. Varken köpare eller säljare är bundna förrän överlåtelseavtalet är skriftligt och påskrivet av båda parter.

Behöver man söka lagfart för en bostadsrätt?

Nej. Lagfart gäller fastigheter. För en bostadsrätt registreras i stället ägarbytet och eventuell pantsättning i föreningens lägenhetsförteckning.

Vad är skillnaden mellan tomträtt och äganderätt?

Vid äganderätt äger föreningen marken som huset står på. Vid tomträtt äger kommunen marken och föreningen betalar en årlig avgäld, som kan höjas när den omprövas.

Kan man besiktiga en bostadsrätt?

Ja. Det är inte lika vanligt som vid husköp, men en besiktning kan vara värd pengarna om badrum eller kök har byggts om eller om du är osäker på skicket.

Sammanfattning – checklista för att köpa bostadsrätt

  • Räkna på total boendekostnad med marginal för högre ränta.
  • Spara ihop minst 10 procent i kontantinsats plus buffert.
  • Skaffa lånelöfte innan du börjar lägga bud.
  • Läs föreningens årsredovisning och kontrollera nyckeltalen.
  • Ta reda på om föreningen är äkta eller oäkta, om marken är tomträtt och när föreningens lån förfaller.
  • Läs stadgar, stämmoprotokoll och energideklaration.
  • Undersök lägenheten noga på visningen och fråga om ombyggnader.
  • Bestäm maxbud i förväg och kom ihåg att bud inte är bindande.
  • Kontrollera lägenhetsförteckningen, läs överlåtelseavtalet noggrant och ha handpenningen redo.
  • Vänta in godkänt medlemskap i föreningen.
  • Förbered tillträdet med försäkring, lån och flyttanmälan.

Med god förberedelse blir köpet av en bostadsrätt både tryggare och roligare. Det mesta av jobbet går att göra innan du ens har hittat lägenheten, och då kan du lägga energin på att välja rätt bostad när den dyker upp.

Hyra ut bostad i Spanien – regler, skatt och lönsamhet

Spansk semesterbostad förberedd för uthyrning

Uthyrning kan täcka en del av ägandekostnaden, men intäkten är inte automatisk. Tillstånd, skatter, föreningsregler, säsong och förvaltning avgör resultatet. Den här guiden visar hur du bygger en genomtänkt kalkyl, vilka underlag du bör begära och när lokal rådgivning behövs. Regler, skattesatser och bankvillkor kan ändras, så be alltid behörig rådgivare bekräfta vad som gäller i just ditt ärende.

Nyckelöverlämning vid uthyrning av bostad i Spanien

Börja med en total budget

Utgå från tillgängligt kapital, trygg månadsnivå och en reserv som inte ska användas i affären. När du räknar på att hyra ut bostad i Spanien bör varje engångspost skiljas från återkommande kostnader. Lägg dessutom in ett försiktigt scenario där ränta, valuta, drift eller tidsplan utvecklas sämre än väntat. Då ser du om beslutet fortfarande fungerar utan att vardagsekonomin blir pressad.

Det här behöver du kontrollera

De viktigaste kontrollpunkterna är turistlicens och regionala regler, kommunala begränsningar, samfällighetens stadgar samt skatt och deklaration, städning, förvaltning och plattformar, beläggning, pris och nettokalkyl. Be om skriftliga besked och spara versioner av avtal, kvitton och beräkningar. Muntliga uppgifter kan vara värdefulla i dialogen men bör inte vara grunden för ett stort ekonomiskt beslut. Kontrollera också vem som lämnar uppgiften och vilket ansvar personen har.

Så bygger du en användbar kalkyl

Gör tre kolumner: säkra belopp, uppskattningar och reserv. Räkna först i lokal valuta och omvandla därefter till kronor med en försiktig kurs. För återkommande poster är en helårsbild bättre än en enskild månad. Dela sedan årsbeloppet med tolv för att se faktisk månadsbelastning. Notera vilka antaganden som påverkar slutsatsen mest och uppdatera dem före signering.

Dokument och underlag

En komplett akt innehåller normalt identitetshandlingar, finansieringsunderlag, objektsinformation, avtal, myndighetsuppgifter och kvitton. Namn, objektsbeteckning, belopp och datum ska vara konsekventa. Be om översättning när innehållet inte är fullt begripligt; det räcker inte att förstå huvuddragen. Sätt en enkel mappstruktur så att original, översättningar och senare ändringar inte blandas ihop.

Vanliga misstag att undvika

Ett vanligt misstag är att fokusera på den mest synliga kostnaden och glömma följdposter. Ett annat är att använda säljarens eller förmedlarens bästa scenario som egen budget. Undvik också att betala större belopp innan villkor, mottagare och återbetalningsregler har granskats. Stress är sällan en bra anledning att hoppa över kontroll, även på en marknad där attraktiva objekt säljs snabbt.

När professionell hjälp lönar sig

En oberoende jurist, skatterådgivare, besiktningsperson eller finansieringsspecialist kostar pengar men kan minska risken för betydligt större fel. Oberoende betyder att rådgivaren företräder dig och tydligt redovisar ersättningar och intressekonflikter. Be om uppdragsbeskrivning och pris i förväg. Kontrollera även att rådgivaren har relevant lokal erfarenhet för bostadstypen och regionen.

Tidsplan och praktiska steg

Arbeta baklänges från önskat besluts- eller tillträdesdatum. Lägg in tid för dokument, bank, granskning och oväntade kompletteringar. Ange vem som ansvarar för varje steg och vilket besked som krävs innan nästa betalning görs. En tydlig tidsplan minskar risken för dyra nödlösningar och gör det lättare att upptäcka när processen avviker från det som avtalats.

Risker som kräver marginal

Alla kalkyler innehåller osäkerhet. Lägg därför en separat buffert för sådant som inte kan prissättas exakt. Testa minst ett basscenario och ett försiktigt scenario. Om affären bara fungerar när allt blir optimalt är marginalen för liten. Försäkring kan skydda vissa händelser men ersätter inte juridisk kontroll, teknisk undersökning eller en hållbar privatekonomisk reserv.

Jämför alternativ på samma sätt

Jämför inte bara annonserade priser. Använd samma period, valuta och innehåll för varje alternativ. Ett till synes dyrare val kan vara bättre om viktiga tjänster, garantier eller lägre framtida kostnader ingår. Skriv ned varför ett alternativ bedöms bättre. Då kan du senare kontrollera om beslutet byggde på fakta eller på en tillfällig känsla under visningen.

Efter beslutet

När beslutet är genomfört fortsätter arbetet. Kontrollera registreringar, autogiron, försäkring, kontaktuppgifter och kommande deklarationsdatum. Gör en första avstämning efter tre månader och en ny efter ett år. Jämför utfallet med budgeten och justera reserven. God ordning efteråt sparar tid vid försäljning, refinansiering, uthyrning eller kontakt med myndigheter.

Checklista före signering

Före signering ska du kunna svara på fem frågor: Vad betalar jag totalt? När ska varje belopp betalas? Vilka villkor ger rätt att avstå eller få pengar tillbaka? Vem har kontrollerat juridik och teknik? Hur påverkas min ekonomi om kostnaden ökar? Om ett svar är oklart bör processen pausas tills du har ett begripligt skriftligt underlag.

Sammanfattning

Hyra ut bostad i Spanien – regler, skatt och lönsamhet blir hanterbart när beslutet delas upp i kontroll, kalkyl och dokumentation. Lägg störst vikt vid turistlicens och regionala regler, kommunala begränsningar och samfällighetens stadgar, men glöm inte de löpande följderna. Använd oberoende lokal expertis där regler eller avtal kräver det. Med realistiska antaganden, ordentlig reserv och tydliga stoppunkter kan du fatta ett tryggare beslut.

Tillståndet måste kontrolleras på objektsnivå

Regler för korttidsuthyrning bestäms inte av en enda nationell checklista. Regionen, kommunen och bostadens samfällighet kan alla påverka möjligheten. Turistlicens eller registrering kan krävas, och vissa områden har begränsningar eller stopp för nya tillstånd. Be om ett skriftligt besked innan köpet om uthyrning är en central del av kalkylen. En tidigare ägares licens kan inte alltid tas över oförändrad.

Kontrollera även krav på gästregistrering, information i bostaden, försäkring, klagomålshantering och teknisk standard. Samfällighetens stadgar och beslut behöver granskas. Långtidsuthyrning följer andra regler och ger andra rättigheter och risker än semesteruthyrning.

Räkna på netto, inte på bokningsvärde

Utgå från möjliga uthyrningsdygn per säsong och använd försiktiga dygnspriser. Dra sedan av plattformsavgift, förvaltning, städning, tvätt, förbrukning, underhåll, försäkring, skatter och perioder för eget nyttjande. Lägg in kostnad för akuta gästproblem och slitage. En lokal förvaltare bör ha tydligt uppdrag, pris, rapportering och rutiner för nycklar och deposition. Följ upp beläggning och nettovinst varje kvartal. Om kalkylen bara fungerar med full beläggning under högsäsong är den för sårbar.

Frågor och svar

Hur stor buffert behövs?

Det finns ingen procentsats som passar alla. Bufferten ska spegla osäkra poster, bostadens skick, finansiering och hur snabbt du kan tillföra mer kapital. Håll den skild från vardagsbufferten.

Kan jag göra allt själv?

Vissa praktiska delar går att hantera själv, men juridiska, skattemässiga och tekniska frågor bör granskas av en kvalificerad och oberoende expert när konsekvensen av ett fel är stor.

När bör kalkylen uppdateras?

Uppdatera den när pris, ränta, valuta, tidsplan eller avtalsvillkor ändras och alltid omedelbart före ett bindande åtagande.

En sista praktisk princip är att dokumentera antaganden, datum och källor. Det gör kalkylen lättare att kontrollera och minskar risken att ett gammalt besked används efter att villkoren har ändrats. Be om nya siffror när processen drar ut på tiden och låt aldrig tidspress ersätta en viktig kontroll.

Sätt en professionell gästprocess

Bestäm vem som svarar före ankomst, genomför identitets- och gästregistrering, lämnar nycklar och hanterar fel kvällstid. Ha skriftliga husregler, inventarielista och rutin för deposition, skador och klagomål. Kontrollera att städteamet rapporterar slitage med bilder efter varje vistelse. Kalendern ska blockera egen användning och tid för service. Prissätt inte bara efter närliggande annonser; följ faktiskt bokade priser, ledtid och avbokningar. Redovisa intäkter och kostnader per månad på ett separat konto. Då blir deklarationen enklare och du kan se om en hög omsättning verkligen ger en rimlig ersättning efter skatt, förvaltning och underhåll.

Låt försäkringsbolaget skriftligen bekräfta att vald uthyrningsform omfattas. Vanlig hemförsäkring kan ha undantag för betalande gäster eller kräva ett särskilt tillägg.

Illustration av flerbostadshus med tända fönster och en stigande linje mot kvällshimlen

Nyproduktion 2026–2027: Boverket spår fler påbörjade bostäder

Kort svar: Bostadsbyggandet har vänt uppåt, men långsamt. Boverkets byggprognos från september 2026 visar cirka 32 300 påbörjade bostäder i år och 34 800 under 2027. Den största ökningen väntas för nyproducerade bostadsrätter, medan byggkostnaderna fortsatt ligger högt.

Boverkets prognos i siffror

Påbörjade bostäder 2026p 2027p 2028p
Flerbostadshus, nybyggnad 24 400 26 100 25 600
– varav hyresrätt 16 200 15 600 15 200
– varav bostadsrätt 8 100 10 400 10 300
Småhus, nybyggnad 5 500 6 300 6 200
Nettotillskott genom ombyggnad 2 400 2 400 2 200
Totalt 32 300 34 800 34 000

Prognos. Källa: Boverket, byggprognos 16 september 2026.

Uppjusterat för 2026 – nedjusterat för 2027

I juniprognosen räknade Boverket med bara 28 800 påbörjade bostäder 2026, efter ett svagt första kvartal. Septemberprognosen höjer alltså årets siffra med omkring 3 500 bostäder. Myndigheten förklarar det med mer pengar i hushållens plånböcker och marginellt ökade byggkostnader, vilket minskar risken för ett bakslag.

För 2027 går det åt andra hållet. I juni låg prognosen på 35 800 påbörjade bostäder; nu är den 34 800. Boverket hänvisar till förväntningar om en något sämre byggkonjunktur.

Bostadsrätterna står för ökningen

Den mest påtagliga förändringen gäller bostadsrätter. Boverket räknar med att byggstarterna ökar från 8 100 år 2026 till 10 400 år 2027 – en ökning med nästan 30 procent. Hyresrättsbyggandet väntas i stället minska något, från 16 200 till 15 600. Även småhusbyggandet väntas öka, från 5 500 till 6 300.

Förklaringen ligger i efterfrågan. När bostadspriserna stiger och bolånereglerna lättas blir det lättare för byggbolag att sälja nyproducerade bostadsrätter innan byggstart. Handelsbanken bedömer samtidigt att bostadsbyggandet är fortsatt återhållsamt, vilket är ett av skälen till bankens prognos om stigande priser.

Vad håller tillbaka byggandet?

Enligt Boverket brottas många hushåll fortfarande med lägre köpkraft än före Rysslands invasion av Ukraina, och byggkostnaderna ligger kvar på en hög nivå utan tecken på att sjunka. Prognoserna för 2027 och 2028 bygger dessutom på Konjunkturinstitutets ekonomiska scenario – ändras konjunkturen eller räntan ändras också byggtakten.

Som jämförelse låg byggandet på 32 000 påbörjade bostäder 2025 enligt Boverket. Ökningen till 2027 är alltså tydlig men måttlig.

Vad betyder det för dig som köpare?

  • Fler nyproducerade bostadsrätter. Byggstarter 2027 blir ofta inflyttningsklara 2028–2029, så utbudet av nya lägenheter ökar med eftersläpning.
  • Granska föreningen. I en nybildad förening är ekonomin, lånen och avgiftsplanen avgörande. Läs på om hur en bostadsrättsförening fungerar innan du skriver förhandsavtal.
  • Räkna med höga priser. Höga byggkostnader gör att nyproduktion sällan blir billigare än det befintliga beståndet.

Färdigställda bostäder halkar efter

Påbörjade bostäder är bara början. Det tar normalt ett till två år innan ett flerbostadshus blir inflyttningsklart. I juniprognosen bedömde Boverket att ungefär lika många bostäder färdigställs varje år 2026–2028, cirka 29 000 per år. Det betyder att det låga byggandet under 2023–2025 fortfarande märks i utbudet av nya bostäder, även när byggstarterna nu ökar.

För hyresmarknaden är bilden mer dämpad. Att hyresrättsbyggandet väntas minska något 2027 och 2028 kan göra det fortsatt svårt att hitta förstahandskontrakt i tillväxtregionerna, där köerna redan är långa.

Så läser du Boverkets prognos

Boverket beskriver själv prognosen som en ögonblicksbild av marknadsläget. Siffran för innevarande år bygger främst på statistik från SCB, medan de två följande åren baseras på historiska data och Konjunkturinstitutets prognoser. Den visar alltså vilken byggtakt som kan väntas om förutsättningarna inte förändras – inte ett mål eller ett löfte.

Sammanfattning

Boverket räknar med att bostadsbyggandet ökar från cirka 32 300 påbörjade bostäder 2026 till 34 800 under 2027, främst drivet av fler bostadsrätter. Nivån ligger dock fortfarande under behovet, och höga byggkostnader gör att återhämtningen går långsamt. Nästa prognos publiceras den 10 december 2026.

Källor

  • Boverket – Byggprognos analys september 2026, www.boverket.se, 2026-09-16
  • Boverket – Byggprognos analys juni 2026, www.boverket.se, 2026-06
  • TV4/TT – Boverket räknar med ökat bostadsbyggande 2027, www.tv4.se, 2026-09-16
  • Handelsbanken – Bostadspriser 2026: prognos, statistik och historisk utveckling, www.handelsbanken.se, 2026-09-09
  • SBAB – Bomarknadsnytt 2/2026, www.sbab.se, 2026 (våren)