All information om Fastigheter

Fastighetsinformation

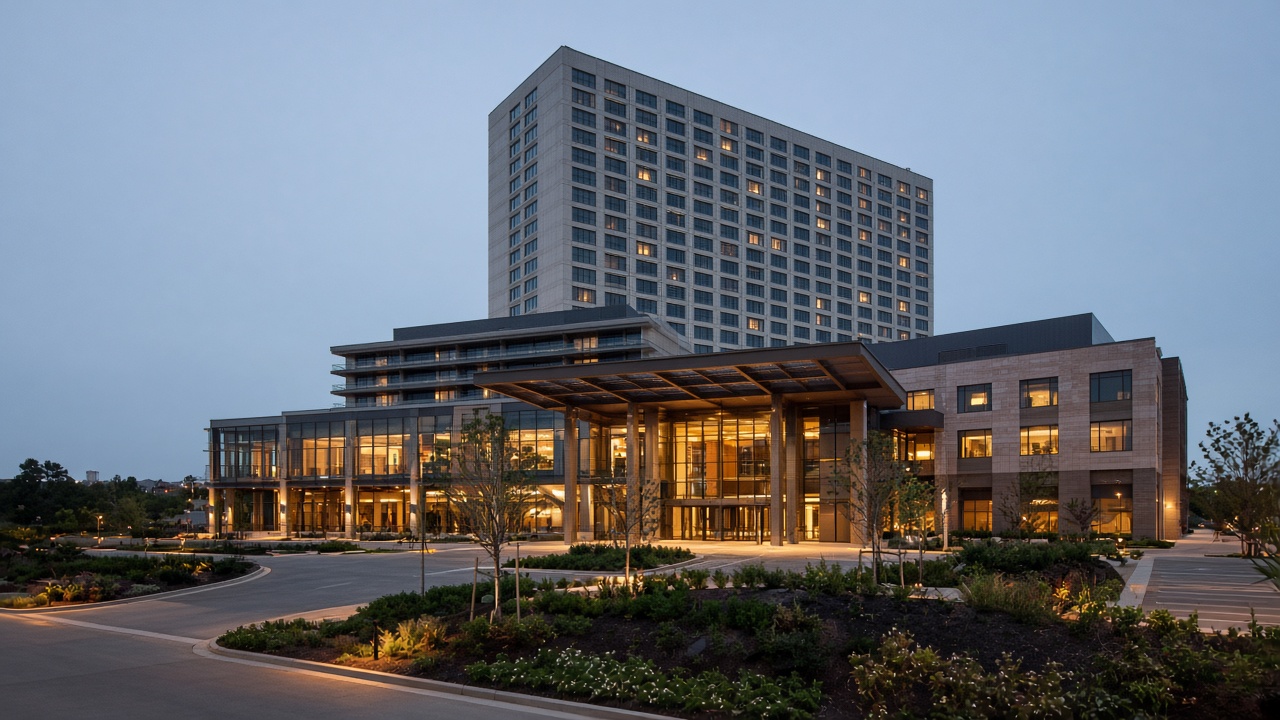
Modern casinobyggnad i skymning med upplyst glasfasad, entré och hotelltorn

Hur fungerar en casinobyggnad? Fastighet, drift och design

En casinobyggnad ser från utsidan ofta ut som vilken stor publik byggnad som helst – en entré, en fasad och kanske ett hotell intill. Men innanför väggarna är det en av de mest tekniskt krävande typerna av kommersiella fastigheter som finns. Den ska vara öppen sena kvällar eller dygnet runt, ta emot många besökare samtidigt, uppfylla höga krav på säkerhet och övervakning och samtidigt kännas inbjudande. I den här artikeln går vi igenom hur en casinobyggnad fungerar ur ett fastighetsperspektiv: planlösning, teknik, drift, ägande och vad som händer med lokalen den dag verksamheten flyttar ut.

Artikeln handlar om byggnaden och fastigheten – inte om spel. Vill du läsa mer om själva casinobranschen och hur den regleras finns en genomgång på Oddscentralens sida om casino.

Vad är en casinobyggnad?

En casinobyggnad är en kommersiell lokal eller fastighet som är anpassad för att bedriva tillståndspliktig spelverksamhet i fysisk miljö. I praktiken rymmer den ofta mycket mer än bara spelsalar. Restauranger, barer, konferensrum, scener och ibland hotell är vanliga delar av samma byggnad. Därför liknar en casinofastighet mer ett nöjes- och mötescentrum än en traditionell butikslokal.

Det finns i grova drag tre typer:

  • Fristående casinon i stadsmiljö – ofta i en befintlig byggnad som byggts om, exempelvis en före detta biograf, bank eller teater.
  • Casinon som del av ett hotell – där casinot är en hyresgäst eller en avdelning i en större hotellfastighet.
  • Integrerade resorter – stora anläggningar där hotell, casino, arenor, shopping och mässhallar ingår i samma fastighet eller fastighetskomplex.

Gemensamt för alla är att byggnaden måste klara en kombination av publik verksamhet, höga säkerhetskrav och långa öppettider.

Planlösning: byggnaden styr flödet

En av de viktigaste frågorna i en casinobyggnad är hur människor rör sig. Planlösningen ska leda besökare från entrén till olika delar av lokalen, samtidigt som personal, varor och kontanthantering ska kunna röra sig i helt separata stråk.

Publika ytor och ”bakom kulisserna”

Den publika delen – foajé, garderob, restauranger och salar – är bara en del av byggnaden. Bakom den finns ofta en lika komplex verksamhetsdel: personalingångar, omklädningsrum, kök, lager, teknikrum, övervakningscentral och säkra utrymmen för värdehantering. En välplanerad casinobyggnad håller dessa flöden åtskilda så att publiken aldrig korsar personalens eller värdetransporternas vägar.

Stora öppna ytor kräver bärande lösningar

Spelsalar och evenemangsytor kräver stora öppna golvytor med få pelare. Det ställer krav på stomme och bjälklag: långa spännvidder, ofta med stål- eller betongbalkar, och bjälklag som klarar både människomassor och tung utrustning. När en äldre byggnad byggs om till casino är just stomme och takhöjd ofta avgörande för om projektet är genomförbart.

Teknik och installationer

Teknikinnehållet i en casinobyggnad är högt jämfört med de flesta andra lokaler. Det påverkar både investeringen och de löpande driftkostnaderna.

Ventilation och klimat

Många människor i samma lokal under långa tider kräver kraftig ventilation och kyla. Belysning, skärmar och elektronik avger dessutom värme. Ventilationssystemet dimensioneras därför för hög personbelastning, och i många fall behövs separata system för kök, publika ytor och teknikrum.

El, reservkraft och IT

En casinobyggnad är beroende av stabil el. Reservkraft i form av UPS och ofta reservgenerator är vanligt, eftersom övervakning, kassasystem och nödbelysning inte får sluta fungera. Datahallar eller serverrum med egen kyla och brandskydd ingår ofta i byggnaden.

Säkerhet och övervakning

Kameraövervakning, larm, passersystem och särskilt skyddade utrymmen är centrala. Tillstånden för spelverksamhet ställer i regel krav på övervakning och kontroll, och det påverkar hur byggnaden utformas – från kamerapositioner och belysning till hur dörrar och väggar är byggda runt värdeutrymmen.

Brandskydd och utrymning

Eftersom byggnaden tar emot många besökare klassas den som en samlingslokal i brandskyddssammanhang. Det innebär krav på utrymningsvägar, sprinkler, brandlarm och brandcellsindelning. En utmaning är att kombinera tydliga utrymningsvägar med en interiör som ofta är medvetet avskärmad och dämpad.

Drift och förvaltning av en casinofastighet

Den dagliga driften av en casinobyggnad skiljer sig från en vanlig kontorsfastighet på flera sätt.

  • Långa öppettider innebär att installationer går nästan konstant, vilket ger högt slitage och höga energikostnader.
  • Underhåll måste planeras till tider då lokalen är stängd eller har låg beläggning.
  • Städning och slitage är omfattande, särskilt på mattor, möbler och sanitetsutrymmen.
  • Säkerhetssystem kräver löpande service och ofta särskilda avtal.

Fördelningen av ansvar mellan fastighetsägare och hyresgäst regleras i hyresavtalet. Ofta står hyresgästen för den verksamhetsspecifika inredningen och tekniken, medan fastighetsägaren ansvarar för stomme, tak, fasad och grundläggande installationer. Det liknar hur ansvaret fördelas i andra kommersiella fastigheter, men med högre insatser.

Ägande: vem äger byggnaden?

Det är vanligt att den som driver casinot inte äger själva fastigheten. Internationellt har ett vanligt upplägg varit att operatören säljer byggnaden till en fastighetsinvesterare och sedan hyr tillbaka den på ett mycket långt avtal, så kallad sale-leaseback. Fastighetsägaren får då en långsiktig hyresintäkt, medan operatören frigör kapital.

I andra fall äger operatören fastigheten själv, eller hyr en lokal i en befintlig byggnad på samma sätt som en restaurang eller butik. I städer är det vanligt att casinot är en hyresgäst bland flera i ett större kvarter.

Exemplet Sverige: när casinona stängde

Sverige är ett tydligt exempel på att en casinobyggnad måste kunna få ett nytt liv. Det statliga Casino Cosmopol hade casinon i Stockholm, Göteborg, Malmö och Sundsvall. Enligt Svenska Spel stängdes Sundsvall 2020, Göteborg och Malmö i februari 2024, och det sista casinot i Stockholm stängde permanent i april 2025. Från den 1 januari 2026 är spel på fysiskt kasino inte längre tillåtet enligt spellagen.

För fastighetsägarna innebär det att lokalerna behöver nya användningsområden. Fastigheten där Stockholmscasinot låg på Kungsgatan har enligt branschmedier sålts till Alecta Fastigheter. Stora öppna salar, hög takhöjd och centralt läge kan vara en tillgång för exempelvis restauranger, evenemang, handel eller kontor – men ombyggnaden kan kräva betydande investeringar.

Vad händer med en casinobyggnad efter verksamheten?

När en casinoverksamhet flyttar ut är frågan vad byggnaden är värd utan den. Några faktorer avgör:

  • Läge – ett centralt läge med bra kommunikationer gör lokalen attraktiv för många typer av hyresgäster.
  • Flexibilitet – stora, öppna ytor med god takhöjd är lättare att anpassa än små, specialbyggda rum.
  • Installationer – kraftfull ventilation och el kan vara en tillgång, men specialinstallationer kan också behöva rivas.
  • Detaljplan och bygglov – en ny användning kan kräva bygglov för ändrad användning, och detaljplanen måste tillåta den nya verksamheten.

Det här är samma frågor som gäller vid all lokalanpassning, men de blir extra tydliga när en byggnad har varit så specialiserad.

Design: varför ser casinon ut som de gör?

Casinobyggnader är ofta designade för att skapa en egen värld. Interiören har traditionellt dämpad belysning, få fönster och mjuka material som dämpar ljud. Moderna anläggningar har dock börjat släppa in mer dagsljus och kombinera med restauranger, terrasser och evenemangsytor. Fasaden ska synas och kännas inbjudande, medan insidan ska vara lätt att orientera sig i.

Ur fastighetsperspektiv är designen också ett riskmoment. Ju mer specialanpassad byggnaden är, desto dyrare blir det att anpassa den för en annan hyresgäst. Därför väljer många ägare i dag lösningar som är lättare att bygga om.

Sammanfattning

En casinobyggnad är en tekniskt avancerad kommersiell fastighet med höga krav på säkerhet, ventilation, el och brandskydd. Driften är intensiv och ansvarsfördelningen mellan ägare och hyresgäst är central. Det svenska exemplet visar hur viktigt det är att byggnaden kan användas till annat när förutsättningarna ändras. Fler artiklar om fastighetsmarknaden hittar du på Fastinfo.nu, och för en bredare bild av spelbranschen kan du besöka Oddscentralen.

Vanliga frågor

Vad skiljer en casinobyggnad från andra kommersiella lokaler?

Främst höga krav på säkerhet, övervakning, ventilation och brandskydd, samt långa öppettider som ger högt slitage och höga driftkostnader.

Äger casinooperatörer oftast sina byggnader?

Inte alltid. Internationellt är det vanligt att en fastighetsinvesterare äger byggnaden och hyr ut den till operatören på långa avtal.

Finns det casinobyggnader i drift i Sverige i dag?

Nej, inte för statligt kasinospel. Casino Cosmopol stängde sitt sista casino i Stockholm i april 2025, och från 2026 är fysiskt kasinospel inte längre tillåtet enligt spellagen.

Kan en casinobyggnad användas till något annat?

Ja. Stora öppna ytor och centrala lägen passar ofta för evenemang, restauranger, handel eller kontor, men ombyggnaden kan kräva bygglov och större investeringar.
Illustration av höga kontorsbyggnader i geometrisk stil med en stigande linje i kvällsljus

Kommersiella fastigheter 2026–2027: rekordår för affärer och vad som väntar

Kort svar: 2026 har blivit det starkaste året på flera år för fastighetsaffärer i Sverige. Transaktionsvolymen ökade med 60 procent under första halvåret till 120,5 miljarder kronor enligt Cushman & Wakefield. Analytikerna räknar med fortsatt hög aktivitet, stabila direktavkastningskrav under 2026 och sjunkande avkastningskrav från 2027 – men en stigande styrränta är en tydlig osäkerhetsfaktor.

Ett starkt första halvår 2026

Enligt Cushman & Wakefield genomfördes 322 transaktioner under första halvåret, omfattande cirka 5,5 miljoner kvadratmeter. Det var den starkaste halvårsutvecklingen sedan 2021. CBRE kommer fram till en liknande nivå, 121 miljarder kronor, och noterar att andra kvartalet ensamt stod för cirka 80 miljarder kronor – 150 procent mer än samma kvartal 2025.

Siffrorna skiljer sig något mellan analyshusen beroende på hur affärer räknas. Newsec redovisar 148 miljarder kronor för första halvåret.

Fördelning per segment

Segment Volym H1 2026 Andel
Bostäder 30,3 mdkr 25 %
Lager, logistik och industri 27,0 mdkr 22 %
Kontor 15,8 mdkr 13 %
Handel 10,5 mdkr 9 %

Källa: Cushman & Wakefield, 21 augusti 2026. Kvartalets största affär enligt CBRE var Wihlborgs köp av ett blandat Castellum-bestånd i Malmö, Lund och Helsingborg för 13,3 miljarder kronor, med 95 kontors-, industri- och handelsfastigheter.

Prognoserna för helåret och 2027

  • Cushman & Wakefield spår att den totala volymen 2026 överstiger 200 miljarder kronor, den starkaste årsvolymen på fem år (prognos).
  • Newsec har reviderat upp sin helårsprognos till 300 miljarder kronor, vilket skulle bli det näst starkaste året någonsin. Newsec väntar sig i stort sett stabila avkastningskrav under 2026 och sjunkande avkastningskrav från 2027 (prognos, hösten 2026).

Spannet mellan 200 och 300 miljarder speglar olika metoder och avgränsningar – jämför därför helst siffror från samma källa över tid.

Vem köper?

Det är främst svenska aktörer som driver marknaden. Enligt CBRE stod utländska investerare för 7 procent av volymen under andra kvartalet, mot ett femårssnitt på cirka 20 procent. Börsnoterade fastighetsbolag har blivit allt mer aktiva. Svefa lyfter fram att säkerhet, beredskap och samhällsfastigheter fått ökad betydelse, och att kapitalet är mer selektivt: det söker stabila kassaflöden och tydlig riskbild.

Risker inför 2027

Riksbanken spår att styrräntan stiger från 1,75 procent till cirka 2,4 procent under 2027. Högre räntor ökar finansieringskostnaden för belånade fastighetsägare och kan sätta press på värderingarna, särskilt där direktavkastningen redan är låg. Samtidigt ger en starkare konjunktur bättre förutsättningar för uthyrning. Svefa påpekar även att långivare gör mer omfattande riskbedömningar, bland annat av klimatrisker och energiprestanda.

Vad betyder det för mindre investerare?

  • Räkna med en högre ränta. Stresstesta kalkylen mot en högre finansieringskostnad än i dag.
  • Segmentet spelar roll. Logistik och bostäder har lockat mest kapital, medan kontor är mer beroende av läge och hyresgästernas behov.
  • Energiprestanda påverkar finansieringen. Fastigheter med svag energiklass kan bli dyrare att belåna.

Vill du gå djupare i grunderna kan du läsa om hur du kan investera i kommersiella fastigheter.

Kontor, logistik och bostäder – olika utsikter

Segmenten rör sig inte i samma takt. Logistik och lätt industri har länge lockat investerare tack vare e-handel, lagerbehov och långa hyresavtal, och stod för nästan en fjärdedel av volymen under första halvåret. Bostadsfastigheter är populära eftersom hyresintäkterna är stabila, och CBRE lyfter fram sammanslagningen mellan Sveafastigheter och KlaraBo, med ett sammanlagt fastighetsvärde på cirka 47 miljarder kronor, som en av kvartalets största affärer.

Kontorsmarknaden är mer splittrad. Moderna kontor i centrala lägen efterfrågas, medan äldre lokaler utanför stadskärnorna kan få svårare att hyra ut. Newsec beskriver ändå uppgången som bred, med ökad aktivitet inom bostäder, kontor, handel, lätt industri och logistik, vilket ger marknaden bättre likviditet.

Sammanfattning

Den kommersiella fastighetsmarknaden har återhämtat sig kraftigt under 2026, driven av inhemska investerare och god tillgång till finansiering. Analytikerna väntar sig fortsatt hög aktivitet och sjunkande avkastningskrav från 2027, men stigande styrränta och mer selektiva långivare gör att skillnaderna mellan fastigheter sannolikt ökar.

Källor

  • Cushman & Wakefield – Transaktionsvolymen upp 60 procent under första halvåret 2026, www.mynewsdesk.com, 2026-08-21
  • CBRE – Sweden Investment Market Figures Q2 2026, www.cbre.se, 2026-08-26
  • Newsec – Property Outlook, hösten 2026, storage.mfn.se, 2026 (hösten)
  • Svefa – Svensk Fastighetsmarknad 2026, www.svefa.se, 2026
  • Riksbanken – Styrräntan oförändrad på 1,75 procent (pressmeddelande med räntebana), www.riksbank.se, 2026-09-24
Illustration av flerbostadshus med tända fönster och en stigande linje mot kvällshimlen

Nyproduktion 2026–2027: Boverket spår fler påbörjade bostäder

Kort svar: Bostadsbyggandet har vänt uppåt, men långsamt. Boverkets byggprognos från september 2026 visar cirka 32 300 påbörjade bostäder i år och 34 800 under 2027. Den största ökningen väntas för nyproducerade bostadsrätter, medan byggkostnaderna fortsatt ligger högt.

Boverkets prognos i siffror

Påbörjade bostäder 2026p 2027p 2028p
Flerbostadshus, nybyggnad 24 400 26 100 25 600
– varav hyresrätt 16 200 15 600 15 200
– varav bostadsrätt 8 100 10 400 10 300
Småhus, nybyggnad 5 500 6 300 6 200
Nettotillskott genom ombyggnad 2 400 2 400 2 200
Totalt 32 300 34 800 34 000

Prognos. Källa: Boverket, byggprognos 16 september 2026.

Uppjusterat för 2026 – nedjusterat för 2027

I juniprognosen räknade Boverket med bara 28 800 påbörjade bostäder 2026, efter ett svagt första kvartal. Septemberprognosen höjer alltså årets siffra med omkring 3 500 bostäder. Myndigheten förklarar det med mer pengar i hushållens plånböcker och marginellt ökade byggkostnader, vilket minskar risken för ett bakslag.

För 2027 går det åt andra hållet. I juni låg prognosen på 35 800 påbörjade bostäder; nu är den 34 800. Boverket hänvisar till förväntningar om en något sämre byggkonjunktur.

Bostadsrätterna står för ökningen

Den mest påtagliga förändringen gäller bostadsrätter. Boverket räknar med att byggstarterna ökar från 8 100 år 2026 till 10 400 år 2027 – en ökning med nästan 30 procent. Hyresrättsbyggandet väntas i stället minska något, från 16 200 till 15 600. Även småhusbyggandet väntas öka, från 5 500 till 6 300.

Förklaringen ligger i efterfrågan. När bostadspriserna stiger och bolånereglerna lättas blir det lättare för byggbolag att sälja nyproducerade bostadsrätter innan byggstart. Handelsbanken bedömer samtidigt att bostadsbyggandet är fortsatt återhållsamt, vilket är ett av skälen till bankens prognos om stigande priser.

Vad håller tillbaka byggandet?

Enligt Boverket brottas många hushåll fortfarande med lägre köpkraft än före Rysslands invasion av Ukraina, och byggkostnaderna ligger kvar på en hög nivå utan tecken på att sjunka. Prognoserna för 2027 och 2028 bygger dessutom på Konjunkturinstitutets ekonomiska scenario – ändras konjunkturen eller räntan ändras också byggtakten.

Som jämförelse låg byggandet på 32 000 påbörjade bostäder 2025 enligt Boverket. Ökningen till 2027 är alltså tydlig men måttlig.

Vad betyder det för dig som köpare?

  • Fler nyproducerade bostadsrätter. Byggstarter 2027 blir ofta inflyttningsklara 2028–2029, så utbudet av nya lägenheter ökar med eftersläpning.
  • Granska föreningen. I en nybildad förening är ekonomin, lånen och avgiftsplanen avgörande. Läs på om hur en bostadsrättsförening fungerar innan du skriver förhandsavtal.
  • Räkna med höga priser. Höga byggkostnader gör att nyproduktion sällan blir billigare än det befintliga beståndet.

Färdigställda bostäder halkar efter

Påbörjade bostäder är bara början. Det tar normalt ett till två år innan ett flerbostadshus blir inflyttningsklart. I juniprognosen bedömde Boverket att ungefär lika många bostäder färdigställs varje år 2026–2028, cirka 29 000 per år. Det betyder att det låga byggandet under 2023–2025 fortfarande märks i utbudet av nya bostäder, även när byggstarterna nu ökar.

För hyresmarknaden är bilden mer dämpad. Att hyresrättsbyggandet väntas minska något 2027 och 2028 kan göra det fortsatt svårt att hitta förstahandskontrakt i tillväxtregionerna, där köerna redan är långa.

Så läser du Boverkets prognos

Boverket beskriver själv prognosen som en ögonblicksbild av marknadsläget. Siffran för innevarande år bygger främst på statistik från SCB, medan de två följande åren baseras på historiska data och Konjunkturinstitutets prognoser. Den visar alltså vilken byggtakt som kan väntas om förutsättningarna inte förändras – inte ett mål eller ett löfte.

Sammanfattning

Boverket räknar med att bostadsbyggandet ökar från cirka 32 300 påbörjade bostäder 2026 till 34 800 under 2027, främst drivet av fler bostadsrätter. Nivån ligger dock fortfarande under behovet, och höga byggkostnader gör att återhämtningen går långsamt. Nästa prognos publiceras den 10 december 2026.

Källor

  • Boverket – Byggprognos analys september 2026, www.boverket.se, 2026-09-16
  • Boverket – Byggprognos analys juni 2026, www.boverket.se, 2026-06
  • TV4/TT – Boverket räknar med ökat bostadsbyggande 2027, www.tv4.se, 2026-09-16
  • Handelsbanken – Bostadspriser 2026: prognos, statistik och historisk utveckling, www.handelsbanken.se, 2026-09-09
  • SBAB – Bomarknadsnytt 2/2026, www.sbab.se, 2026 (våren)
Illustration av bostadshus i olika höjd med en uppåtgående prislinje

Bostadspriser 2027: så tror bankerna att priserna utvecklas

Kort svar: De stora prognosmakarna räknar med att bostadspriserna fortsätter uppåt under 2027, men i olika takt. Handelsbanken spår knappt 6 procent, SBAB något mer än 4 procent och Swedbank omkring 3 procent. Gemensamt är att lättade bolåneregler och stigande inkomster lyfter priserna, medan högre räntor bromsar.

Prognoserna för 2026 och 2027

Källa 2026 2027 Publicerad
Handelsbanken knappt +5 % knappt +6 % 9 sep 2026
SBAB drygt +4 % något mer än 2026 våren 2026
Swedbank ca +3 % ca +3 % maj 2026

Samtliga siffror är prognoser från respektive bank. Handelsbankens avser prisutveckling december mot december. Handelsbanken spår dessutom 4 procent för 2028.

Var står marknaden nu?

Prognoserna utgår från en marknad som redan rör sig uppåt. Enligt SBAB Booli Housing Price Index steg bostadspriserna med 1,6 procent i september 2026 och huspriserna har sedan årsskiftet ökat tydligt mer än lägenhetspriserna. Booli rapporterar ett genomsnittligt kvadratmeterpris för lägenheter på 54 700 kronor i september, 9 procent högre än ett år tidigare, och en budpremie på 2,4 procent mot 1,0 procent i september 2025. Hemnet noterar att den genomsnittliga säljtiden i september var sex dagar kortare än samma månad året innan.

Den som vill se längre tillbaka kan läsa vår genomgång av bostadsrättspriserna i Sverige.

Vad driver priserna uppåt?

  • Lättare bolåneregler. Sedan 1 april 2026 är bolånetaket 90 procent och det skärpta amorteringskravet borta. Handelsbanken bedömer att det isolerat ger cirka 2 procent högre priser per år 2026 och 2027.
  • Starkare ekonomi. Riksbanken spår BNP-tillväxt på 2,8 procent 2026 och 2,4 procent 2027 samt sjunkande arbetslöshet.
  • Begränsat utbud. Handelsbanken pekar på att bostadsbyggandet väntas vara fortsatt återhållsamt.

Vad kan bromsa?

Den största risken i prognoserna är räntan. Riksbanken räknar med att höja styrräntan från 1,75 procent till cirka 2,4 procent under 2027. SBAB:s modell visar att bolåneräntor och disponibla inkomster har störst betydelse för priserna över tid, och banken bedömer den långsiktiga prisökningen till omkring 3 procent per år. Swedbank lyfter i sin tur fram hushållens ökade riskmedvetenhet som en broms.

Regionala skillnader

Riksprognoserna döljer stora lokala skillnader. Enligt Booli Pro hade lägenheter i Storstockholm stigit 5,7 procent på tolv månader till och med september, mot 4,0 procent i Storgöteborg och 3,1 procent i Stormalmö. I Södra Sverige var ökningen 0,6 procent och lägenhetspriserna där låg 12,4 procent under toppnivån. För hus var bilden en annan: Norra Sverige ökade 8,5 procent och Stormalmö 6,4 procent på tolv månader.

Det innebär att en nationell prognos på 3–6 procent inte säger särskilt mycket om just din kommun. Hemnets slutpriser och prisgrafer per område är ett bra komplement.

Så kan du använda prognoserna

  • Se prognoserna som ett spann, inte ett facit. Skillnaden mellan Swedbank och Handelsbanken är nästan tre procentenheter per år.
  • Planera köp och försäljning efter ditt behov snarare än en förväntad prisuppgång.
  • Kontrollera lokal statistik från Booli och Hemnet innan du lägger bud.

Vad skiljer prognoserna åt?

Skillnaden mellan bankerna handlar främst om två antaganden: hur mycket räntan stiger och hur starkt de nya bolånereglerna slår igenom. Handelsbanken räknar med en långsam räntehöjning och en tydlig effekt av det höjda bolånetaket, vilket ger en högre prisprognos. Swedbank gjorde sin bedömning i maj med en oförändrad styrränta men betonade samtidigt att hushållen har blivit mer försiktiga efter prisfallet 2022–2023. SBAB lägger tonvikten på sin modell, där priserna på lång sikt följer inkomster och de lite längre bundna bolåneräntorna.

Ingen av prognoserna är gjord efter exakt samma information. Riksbankens uppreviderade räntebana från 24 september 2026 kom efter flera av dem, och nya prognoser från bankerna kan därför justeras under hösten. Kontrollera alltid publiceringsdatumet när du jämför siffror.

Sammanfattning

Bankerna räknar med fortsatt stigande bostadspriser 2027, i spannet 3–6 procent. Prisuppgången drivs av lättade lånekrav och en starkare ekonomi, men en högre styrränta kan dämpa takten. Lokala skillnader är stora, så kombinera prognoserna med statistik för ditt område.

Källor

  • Handelsbanken – Bostadspriser 2026: prognos, statistik och historisk utveckling, www.handelsbanken.se, 2026-09-09
  • SBAB – Bomarknadsnytt 2/2026, www.sbab.se, 2026 (våren)
  • Dagens PS – Swedbank: Bostäderna blir dyrare (citerar Swedbanks prognos), www.dagensps.se, 2026 (maj)
  • Booli – Statistik: Bostadsmarknaden i september 2026, www.booli.se, 2026-10
  • Booli Pro – Prisindex (t.o.m. september 2026), pro.booli.se, 2026-10
  • SBAB Booli Housing Price Index, www.sbab.se, 2026-10-02
  • Hemnet – Bostadsmarknaden, www.hemnet.se, 2026-10
  • Riksbanken – Styrräntan oförändrad på 1,75 procent (pressmeddelande med räntebana), www.riksbank.se, 2026-09-24
Illustration av en stigande kurva över stiliserade bostadshus i skymningsljus

Räntan 2026–2027: vad Riksbankens räntebana betyder för ditt bolån

Kort svar: Räntebottnen ser ut att vara nådd. Riksbanken lämnade styrräntan oförändrad på 1,75 procent den 24 september 2026, men räknar enligt sin egen prognos med att höja den till i genomsnitt cirka 2,4 procent under tredje kvartalet 2027. För den som har eller ska ta ett bolån betyder det att planen bör klara en något högre ränta än i dag.

Riksbankens räntebana fram till 2027

Riksbanken publicerar en prognos för styrräntan, den så kallade räntebanan, fyra gånger per år. I septemberrapporten 2026 höjdes banan tydligt jämfört med juni. Direktionen motiverar det med en starkare konjunktur, svagare krona och högre energipriser som väntas pressa upp inflationen.

Period Prognos styrränta (kvartalsmedel)
Kv 4 2026 1,85 %
Kv 1 2027 2,07 %
Kv 2 2027 2,24 %
Kv 3 2027 2,38 %
Kv 3 2028 2,41 %

Prognos. Källa: Riksbanken, penningpolitisk rapport 24 september 2026. Riksbanken skriver att höjningarna väntas inledas redan i år om inflations- och konjunkturutsikterna står sig. Enligt protokollet från mötet prisade marknaden då in omkring fem höjningar fram till december 2027.

Inflationen är skälet. Riksbankens prognos för KPIF-inflationen är 1,5 procent 2026 och 2,1 procent 2027, medan KPI, som även fångar räntekostnader, väntas stiga till 3,2 procent 2027.

Bankerna är inte helt överens

Bankernas ekonomer gör olika bedömningar, och det är värt att jämföra dem:

  • Handelsbanken räknar med att Riksbanken höjer långsamt till 2,0 procent i december 2026 och 2,25 procent i juni 2027 (prognos, september 2026).
  • Swedbank bedömde i maj 2026 att styrräntan ligger kvar på 1,75 procent både 2026 och 2027 – en prognos som gjordes före Riksbankens uppreviderade räntebana.
  • SBAB hade i våras ett huvudscenario med oförändrad styrränta fram till mars 2027, men påpekade att bolåneräntorna kan röra sig ändå, eftersom bankernas upplåningskostnader följer marknadsräntorna.

Spannet mellan prognoserna visar hur osäkert läget är. Riksbanken själv understryker att räntebanan är en bedömning, inte ett löfte.

Vad betyder det för bolåneräntan?

Den rörliga bolåneräntan (tremånaders) följer styrräntan ganska nära. Om styrräntan stiger med drygt 0,6 procentenheter fram till hösten 2027, som Riksbankens prognos visar, är det rimligt att räkna med att rörliga bolåneräntor stiger i ungefär samma storleksordning. Bundna räntor påverkas av förväntningarna redan i dag, eftersom marknaden prisar in kommande höjningar.

Räkneexempel (antaganden, inte prognos): Ett bolån på 3 000 000 kronor med en ränta som går från 2,8 till 3,4 procent ger en ökad räntekostnad på 18 000 kronor per år före ränteavdrag, eller 1 500 kronor i månaden. Med 30 procents ränteavdrag blir ökningen cirka 1 050 kronor i månaden. Räntenivåerna i exemplet är valda för att illustrera effekten av en höjning på 0,6 procentenheter.

Nya bolåneregler sedan april 2026

Sedan den 1 april 2026 regleras bolånetak och amortering i lag i stället för i Finansinspektionens föreskrifter. Bolånetaket är 90 procent av marknadsvärdet vid köp, det skärpta amorteringskravet för lån över 4,5 gånger bruttoinkomsten har tagits bort, medan de vanliga amorteringskraven vid belåningsgrad över 50 och 70 procent ligger kvar. Handelsbanken bedömer att regeländringarna isolerat bidrar till cirka 2 procent högre bostadspriser per år 2026 och 2027.

Lägre krav på kontantinsats gör det lättare att komma in på marknaden, men ger också högre skuld – och därmed större känslighet för stigande räntor. Läs mer om hur bolån för fastigheter fungerar innan du bestämmer lånestruktur.

Så kan du förbereda dig

  • Stresstesta kalkylen. Räkna på vad boendet kostar om räntan blir en till två procentenheter högre än i dag.
  • Fundera på att dela upp lånet. En blandning av rörlig och bunden ränta sprider risken om räntebanan slår in – eller inte gör det.
  • Följ räntebeskeden. Nästa besked kommer den 4 november 2026 och nästa rapport med ny räntebana den 16 december 2026.
  • Förhandla. Snitträntan hos banken är ofta lägre än listräntan; jämför erbjudanden.

Sammanfattning

Efter två år av sänkningar pekar Riksbankens prognos nu mot gradvis högre styrränta under 2027. Höjningarna väntas bli måttliga, men den som har ett stort bolån bör planera för en högre månadskostnad och inte räkna med dagens räntor som ett golv.

Källor

  • Riksbanken – Styrräntan oförändrad på 1,75 procent (pressmeddelande med räntebana), www.riksbank.se, 2026-09-24
  • Riksbanken – Protokoll från penningpolitiska mötet 23 september 2026, www.riksbank.se, 2026-09-23
  • Handelsbanken – Bostadspriser 2026: prognos, statistik och historisk utveckling, www.handelsbanken.se, 2026-09-09
  • Dagens PS – Swedbank: Bostäderna blir dyrare (citerar Swedbanks prognos), www.dagensps.se, 2026 (maj)
  • Finansinspektionen – FI upphäver föreskrifter och allmänna råd om bolån – lag tar över, www.fi.se, 2026
  • SBAB – Bomarknadsnytt 2/2026, www.sbab.se, 2026 (våren)
Illustration av en villa och ett flerbostadshus sida vid sida mot en stiliserad Sverigekarta i bakgrunden

Villa eller bostadsrätt? Så skiljer sig prisutvecklingen i landet

Kort svar: I år har hus i de flesta regioner ökat mer i pris än lägenheter. Enligt SBAB Booli Housing Price Index har huspriserna sedan årsskiftet stigit tydligt mer än lägenhetspriserna. Undantaget är Storstockholm, där lägenheterna har gått starkast. Störst prisökning på hus har Norra Sverige haft, med +11,8 procent hittills i år enligt Booli Pro.

Hus har gått starkare än lägenheter i år

SBAB konstaterar i sin rapport för september 2026 att huspriserna har ökat tydligt mer än lägenhetspriserna sedan årsskiftet. I september steg huspriserna i samtliga sex regioner, medan lägenhetspriserna steg i tre och föll i tre. Booli redovisar också att medelslutpriset för en villa var 4 345 200 kronor i september, 16 procent högre än för ett år sedan, medan kvadratmeterpriset för lägenheter steg 9 procent till 54 700 kronor.

Prisutvecklingen region för region

Booli Pros prisindex delar in landet i sex områden. Så här har priserna förändrats hittills i år (till och med september 2026):

Område Lägenheter, hittills i år Hus, hittills i år
Storstockholm +7,5 % +5,4 %
Storgöteborg +2,9 % +3,5 %
Stormalmö +2,3 % +8,1 %
Norra Sverige +5,3 % +11,8 %
Mellersta Sverige +3,5 % +8,0 %
Södra Sverige +2,2 % +6,1 %

Källa: Booli Pro, prisindex, hämtat 2026-10-15.

Mönstret är tydligt: utanför Stockholm har husen ökat mer än lägenheterna, ofta betydligt mer. I Mellersta Sverige har husen stigit med 8,0 procent, mot 3,5 procent för lägenheterna, och i Stormalmö är skillnaden ännu större.

Hur långt från toppen ligger priserna?

Booli Pro visar också hur långt priserna ligger från tidigare toppnivåer. Här skiljer sig bilden:

  • Lägenheter: Storstockholm −1,2 %, Stormalmö −5,8 %, Storgöteborg och Norra Sverige −8,4 %, Mellersta Sverige −11,8 % och Södra Sverige −12,4 %.
  • Hus: Stormalmö −2,5 %, Norra Sverige −5 %, Södra Sverige −7 %, Storstockholm −8,1 %, Storgöteborg −8,2 % och Mellersta Sverige −11,7 %.

Lägenheter i Stockholmsområdet är alltså nästan tillbaka på toppnivå, medan lägenheter i södra och mellersta Sverige fortfarande är mer än tio procent billigare än när de var som dyrast.

Svensk Mäklarstatistik ger en delvis annan bild

Det lönar sig att jämföra källor. Enligt Svensk Mäklarstatistik har bostadsrätter i riket ökat 5,4 procent och villor 3,9 procent de senaste tolv månaderna – alltså mer för bostadsrätter än för villor över hela året. I september sjönk villapriserna med 0,4 procent enligt Svensk Mäklarstatistik, medan Booli-underlaget visade uppgång. Skillnaderna beror på olika mätperioder och urval. Snittpriset för en villa var enligt Svensk Mäklarstatistik 4 398 000 kronor i riket, 7 674 000 i Stor-Stockholm, 5 953 000 i Stor-Göteborg och 5 766 000 i Stor-Malmö.

Vad betyder det för dig som ska välja?

Prisutvecklingen ett enskilt år säger lite om vad som lönar sig långsiktigt. Men några praktiska slutsatser går att dra:

  • Tänk lokalt. Skillnaden mellan regioner och bostadstyper är större än skillnaden i rikssnittet. Titta på prisindex för ditt område.
  • Räkna på hela boendekostnaden. För en villa tillkommer drift, underhåll och fastighetsavgift; för en bostadsrätt månadsavgift och föreningens ekonomi.
  • Byter du bostadstyp? Den som säljer en lägenhet i en region där husen har stigit mer har fått det något svårare att ta steget till villa i år.
  • Granska föreningen. Vid köp av bostadsrätt är föreningens skulder och avgiftsutveckling minst lika viktiga som kvadratmeterpriset.

Läs gärna också vår genomgång av hur räntan påverkar bostadspriserna, eftersom stigande räntor slår olika hårt beroende på hur stort lån bostaden kräver.

Källor

Siffrorna är hämtade från källorna ovan den 15 oktober 2026. Bostadsstatistik revideras ibland i efterhand, och olika källor mäter på olika sätt (Booli bygger på sålda bostäder registrerade hos Booli, Svensk Mäklarstatistik på mäklarnas försäljningar). Texten är allmän information och inte personlig finansiell rådgivning.

Illustration av ett hus som balanserar på en våg mot en stigande räntesymbol i form av en pil

Hur påverkar räntan bostadspriserna hösten 2026?

Kort svar: Räntan har varit stabil under 2026 – styrräntan har legat på 1,75 procent i ett år – och det har bidragit till stigande bostadspriser. Men Riksbanken signalerade i september att räntehöjningar sannolikt inleds i år. Fler bostadsköpare tror nu på sjunkande priser, och om räntorna stiger blir lånen dyrare, vilket brukar dämpa prisutvecklingen.

Var ligger räntan nu?

Riksbanken beslutade den 24 september 2026 att lämna styrräntan oförändrad på 1,75 procent. Räntan har därmed varit oförändrad i ett år. I samma besked skrev Riksbanken att en starkare konjunktur och fortsatta utbudsstörningar gör att styrräntan bör höjas mer än i prognosen från juni, och att höjningarna väntas inledas i år om utsikterna står sig.

Riksbankens egen prognos för styrräntan (kvartalsgenomsnitt) är 1,85 procent för fjärde kvartalet 2026 och 2,24 procent för andra kvartalet 2027. Nästa räntebesked publiceras den 4 november 2026.

Vad händer med bolåneräntorna?

Bolåneräntorna följer inte styrräntan exakt, men påverkas av både Riksbanken och marknadsräntorna. Swedbank skriver i sitt Ränteblad för september 2026 att räntorna steg under sommaren och att man räknar med fortsatt uppgång under hösten. Swedbanks prognos är att Riksbanken höjer till 2,0 procent i november och till 2,25 procent i februari. Banken räknar med att den genomsnittliga rörliga bolåneräntan når 3,0 procent mot slutet av året och att tre- och femåriga bundna räntor landar på 3,5–3,7 procent. Det är en bankprognos, inte ett facit.

Hur märks räntan i plånboken?

Ett räkneexempel för att visa principen (räntekostnad före ränteavdrag, utan amortering):

  • Lån: 3 000 000 kronor.
  • Vid 2,75 procents ränta: cirka 82 500 kronor per år, eller 6 875 kronor i månaden.
  • Vid 3,0 procents ränta: cirka 90 000 kronor per år, eller 7 500 kronor i månaden.

En kvarts procentenhet högre ränta motsvarar alltså cirka 625 kronor mer i månaden på ett lån på tre miljoner, före skatteavdrag. Räntesatserna i exemplet är valda för att illustrera och är inte någon banks erbjudande.

Varför har priserna stigit trots allt?

SBAB:s rapport om septembers prisutveckling har rubriken ”Bostadspriserna trotsar stigande bolåneräntor”. Priserna steg 1,6 procent under månaden, mer än normalt för säsongen. Svensk Mäklarstatistik visar en årstakt på 5,4 procent för bostadsrätter och 3,9 procent för villor. Stabil styrränta under året, en starkare konjunktur och ett lågt utbud (se vår artikel om utbud och budgivning) är troliga bidragande faktorer, men källorna ger ingen exakt fördelning mellan orsakerna.

Köparna har blivit mer försiktiga

Hemnets Köparbarometer visar att stämningen svalnar. I september trodde 16,6 procent av köparna på sjunkande priser de kommande sex månaderna, upp från 13,5 procent i augusti. Andelen som trodde på stigande priser var 33,3 procent (33,9 procent i augusti). Undersökningen besvarades av 2 038 personer den 1–3 september.

Hemnets marknadsanalytiker Erik Holmberg kommenterar att förväntningarna troligen påverkas av den ökade sannolikheten för räntehöjningar, och att räntehöjningar i närtid skulle kunna dämpa både prisförväntningarna och den faktiska prisutvecklingen.

Rörlig eller bunden ränta?

Det finns inget generellt rätt svar, och det här är inte personlig rådgivning. Några saker att väga in:

  • Rörlig ränta följer räntehöjningar direkt. Den passar den som har marginal i budgeten.
  • Bunden ränta ger förutsägbarhet, men om marknaden redan räknar med höjningar är de ofta inbakade i dagens bundna räntor.
  • Dela upp lånet på flera bindningstider om du vill sprida risken.

Så förbereder du dig

  • Räkna på din boendekostnad med en ränta som är minst en procentenhet högre än i dag.
  • Jämför bolåneerbjudanden från flera banker – snitträntan säger inte vad just du kan få.
  • Följ Riksbankens besked den 4 november och den 16 december 2026.

Källor

Siffrorna är hämtade från källorna ovan den 15 oktober 2026. Bostadsstatistik revideras ibland i efterhand, och olika källor mäter på olika sätt (Booli bygger på sålda bostäder registrerade hos Booli, Svensk Mäklarstatistik på mäklarnas försäljningar). Texten är allmän information och inte personlig finansiell rådgivning.

Illustration av flera små hus i rad där några har förstorade budpilar ovanför sig, i dova höstfärger

Färre bostäder till salu och mer budgivning – vad händer med utbudet?

Kort svar: Hösten 2026 finns det färre bostäder till salu än för ett år sedan, och köparna bjuder oftare över utgångspriset. Enligt Booli var 26 102 hus till salu i september – 12 procent färre än i september 2025 – och budpremien för lägenheter steg till 2,4 procent. För köpare betyder det mer konkurrens; för säljare ett bättre förhandlingsläge.

Hur stort är utbudet just nu?

Booli sammanfattar varje månad utbudet av begagnade bostäder (nyproduktion räknas inte med). I september 2026 såg det ut så här:

  • Lägenheter: 40 851 till salu, 3 procent färre än i september 2025. Dessutom var 29 135 lägenheter någon gång under månaden i fasen ”snart till salu”, en minskning med 12 procent.
  • Hus: 26 102 till salu, 12 procent färre än året innan. 12 564 hus var ”snart till salu”, 14 procent färre.

Särskilt på husmarknaden har utbudet alltså krympt märkbart. Att även antalet ”snart till salu”-objekt minskar tyder på att utbudet inte heller växer snabbt de närmaste veckorna.

Vad visar Hemnets siffror?

Hemnet redovisar inte utbud på samma sätt, men bolagets månadssiffror ger en kompletterande bild. I augusti 2026 publicerades 14 600 bostadsannonser på Hemnet, 15 procent färre än i augusti 2025. Under januari–augusti var antalet 94 700 mot 118 000 året innan. Den siffran ska dock läsas med försiktighet: Hemnet håller på att ändra sin affärsmodell (”Sälj först, betala sen”), och bolaget påpekar själv att det påverkar jämförbarheten mellan åren. Minskningen speglar därför både marknaden och hur många säljare som väljer att annonsera på Hemnet.

Enligt Hemnets egen investerarpresentation fanns cirka 54 000 publicerade annonser på Hemnet den 28 september 2026, jämfört med cirka 89 000 på Booli samma dag. Hemnet uppger att man därför ska börja visa i princip allt publikt utbud, bland annat genom gratis instegsannonser och automatiskt insamlade annonser från mäklarnas webbplatser, med start under senare delen av oktober.

Budgivningen har tagit fart

Booli mäter skillnaden mellan utgångspris och slutpris, så kallad budpremie. I september 2026 var den i snitt:

  • 2,4 procent för lägenheter (1,0 procent i september 2025)
  • 1,2 procent för villor (−0,7 procent i september 2025)

För villor är förändringen tydligast. För ett år sedan förhandlade snittköparen ned priset; nu bjuder snittköparen i stället över utgångspriset. Ett räkneexempel för att visa vad det innebär: med en budpremie på 1,2 procent blir en villa med utgångspris 4 000 000 kronor i genomsnitt såld för cirka 4 048 000 kronor. Det är ett snitt – i populära områden kan budgivningen gå betydligt högre, och i andra blir det fortfarande prutning.

Säljs bostäderna snabbare?

Ja, något. Enligt Booli låg en lägenhet i genomsnitt ute i 49 dagar i september, en dag kortare än året innan. För villor var snittet 47 dagar, hela sju dagar kortare än i september 2025 (54 dagar). Kortare annonstider i kombination med ett krympande utbud tolkar Booli som att omsättningen har ökat något.

Varför är utbudet så lågt?

Källorna ovan anger inte en enskild orsak, så det här är en bedömning: när priserna stiger och budgivningen tar fart säljs bostäderna snabbare, vilket i sig minskar antalet objekt som ligger ute samtidigt. Till det kommer att många hushåll som funderar på att flytta vill köpa nytt innan de säljer, vilket kan hålla tillbaka nya annonser. SBAB Booli HPI bekräftar i alla fall att priserna steg mer än normalt för säsongen i september.

Så kan du som köpare hantera läget

  • Bevaka ”snart till salu” och kommande objekt. Hemnet slog i oktober ihop listorna för kommande och till salu, vilket gör det lättare att se objekt innan de visas.
  • Bestäm ditt maxbud innan visningen. Utgå från slutpriser på jämförbara bostäder och ditt lånelöfte, inte från utgångspriset.
  • Ha lånelöftet klart. I en marknad med budgivning kan det avgöra om du hinner med.
  • Räkna med räntan. Riksbanken har signalerat höjningar – se vår artikel om hur räntan påverkar bostadspriserna.

Så kan du som säljare tänka

Ett lägre utbud gör att varje bostad får mer uppmärksamhet. Samtidigt visar Hemnets Köparbarometer att köparnas framtidstro har svalnat något, så det är inte säkert att dagens budgivningsklimat håller i sig. Jämför flera mäklares bedömningar och följ slutpriser i ditt område innan du sätter utgångspris.

Källor

Siffrorna är hämtade från källorna ovan den 15 oktober 2026. Bostadsstatistik revideras ibland i efterhand, och olika källor mäter på olika sätt (Booli bygger på sålda bostäder registrerade hos Booli, Svensk Mäklarstatistik på mäklarnas försäljningar). Texten är allmän information och inte personlig finansiell rådgivning.

Illustration av ett bostadsområde med flerbostadshus och villor framför en stigande kurva i höstfärger

Bostadspriserna hösten 2026: så mycket har priserna stigit

Kort svar: Bostadspriserna i Sverige har fortsatt uppåt under hösten 2026. Enligt SBAB Booli Housing Price Index steg priserna med 1,6 procent i september för landet som helhet – lägenheter med 1,3 procent och hus med 1,8 procent. Det är klart mer än vad som är normalt för en septembermånad. Samtidigt finns det tydliga skillnader mellan regioner och bostadstyper, och flera källor pekar på att räntan kan bromsa utvecklingen framöver.

Vad hände med bostadspriserna i september?

SBAB Booli Housing Price Index, som bygger på samtliga bostadsförsäljningar registrerade på Booli, visar att september blev en stark månad. Huspriserna steg i alla sex regioner som indexet följer, medan lägenhetspriserna steg i tre regioner och föll i tre. Enligt SBAB var den underliggande trenden positiv för både lägenheter och hus, och sedan årsskiftet har huspriserna ökat tydligt mer än lägenhetspriserna.

Svensk Mäklarstatistik, som mäter på ett annat underlag, ser en liknande men inte identisk bild. Där steg bostadsrättspriserna i riket med 1,6 procent i september medan villapriserna sjönk med 0,4 procent. Över tolv månader har bostadsrätterna ökat med 5,4 procent och villorna med 3,9 procent. Att källorna skiljer sig åt på månadsbasis är vanligt – mätperioder och urval är olika – men båda visar stigande priser på årsbasis.

Vad kostar en bostad i snitt just nu?

Booli redovisar att en lägenhet i Sverige i genomsnitt kostade 54 700 kronor per kvadratmeter i september 2026, en ökning med 9 procent jämfört med september 2025 (50 183 kr/kvm). Medelslutpriset för en villa var 4 345 200 kronor, 16 procent högre än ett år tidigare då snittet var 3 745 862 kronor.

Observera att genomsnittspriser påverkas av vilka bostäder som råkar säljas under månaden. Om fler dyra villor säljs stiger snittet även om priset på en enskild bostad inte har ändrats lika mycket. Prisindex, som SBAB Booli HPI, är därför ett bättre mått på den faktiska prisförändringen än en jämförelse av snittpriser.

Storstäderna: Stockholm leder, Göteborg tvekar

Booli Pros prisindex till och med september visar hur olika storstadsregionerna har utvecklats:

  • Storstockholm: lägenheter +2,5 % senaste månaden och +7,5 % hittills i år. Hus +2,4 % senaste månaden och +5,4 % hittills i år.
  • Storgöteborg: lägenheter −0,2 % senaste månaden och +2,9 % hittills i år. Hus +1,2 % senaste månaden och +3,5 % hittills i år.
  • Stormalmö: lägenheter +1,0 % senaste månaden och +2,3 % hittills i år. Hus +2,8 % senaste månaden och +8,1 % hittills i år.

Stockholms lägenhetsmarknad sticker alltså ut i år. Enligt Booli Pro ligger lägenhetspriserna i Storstockholm bara 1,2 procent under den tidigare toppnivån, medan Storgöteborg och Stormalmö fortfarande ligger 8,4 respektive 5,8 procent under sina toppar. I Malmöregionen är det i stället husen som har ökat mest.

Svensk Mäklarstatistik visar samma mönster i kvadratmeterpriser för bostadsrätter i september: 124 122 kr/kvm i centrala Stockholm, 70 370 kr/kvm i centrala Göteborg och 40 474 kr/kvm i centrala Malmö. Centrala Stockholm har också den högsta årstakten, +9,3 procent.

Har priserna nått tillbaka till toppen?

Nej, inte i de flesta delar av landet. Booli Pros index visar hur långt priserna ligger från sina tidigare högstanivåer. För lägenheter i Mellersta Sverige är det −11,8 procent och i Södra Sverige −12,4 procent. För hus ligger Storstockholm och Storgöteborg drygt 8 procent under toppen, medan Stormalmö är närmast med −2,5 procent. Den som köpte på toppen kan alltså fortfarande ha en bostad som är värd mindre än köpeskillingen, beroende på var den ligger.

Vad tror köparna om resten av året?

Trots den starka septembermånaden har köparnas förväntningar försvagats. I Hemnets Köparbarometer för september tror 33,3 procent av de tillfrågade köparna på stigande priser de kommande sex månaderna, 16,6 procent på sjunkande och 50,1 procent på oförändrade priser. Andelen som tror på prisfall ökade med cirka 3 procentenheter jämfört med augusti. Hemnets marknadsanalytiker Erik Holmberg kopplar det till den ökade sannolikheten för räntehöjningar.

Vad betyder det här för dig?

  • Säljer du: Hösten har hittills varit en säljares marknad på många håll, men titta på prisutvecklingen i just ditt område och bostadstyp – skillnaderna är stora.
  • Köper du: Räkna med att priserna kan ha stigit sedan du senast tittade. Gör din kalkyl på slutpriser för jämförbara bostäder, inte på utgångspriser.
  • Följer du marknaden: Nästa SBAB Booli HPI kommer i början av november och Svensk Mäklarstatistik publicerar ny statistik den 6 november.

Vill du förstå varför budgivningen har tagit fart, eller hur räntan påverkar, kan du läsa våra fördjupningar om utbud och budgivning och om räntans betydelse för bostadspriserna.

Källor

Siffrorna är hämtade från källorna ovan den 15 oktober 2026. Bostadsstatistik revideras ibland i efterhand, och olika källor mäter på olika sätt (Booli bygger på sålda bostäder registrerade hos Booli, Svensk Mäklarstatistik på mäklarnas försäljningar). Texten är allmän information och inte personlig finansiell rådgivning.

Costa del Sol eller Costa Blanca – var ska man köpa bostad?

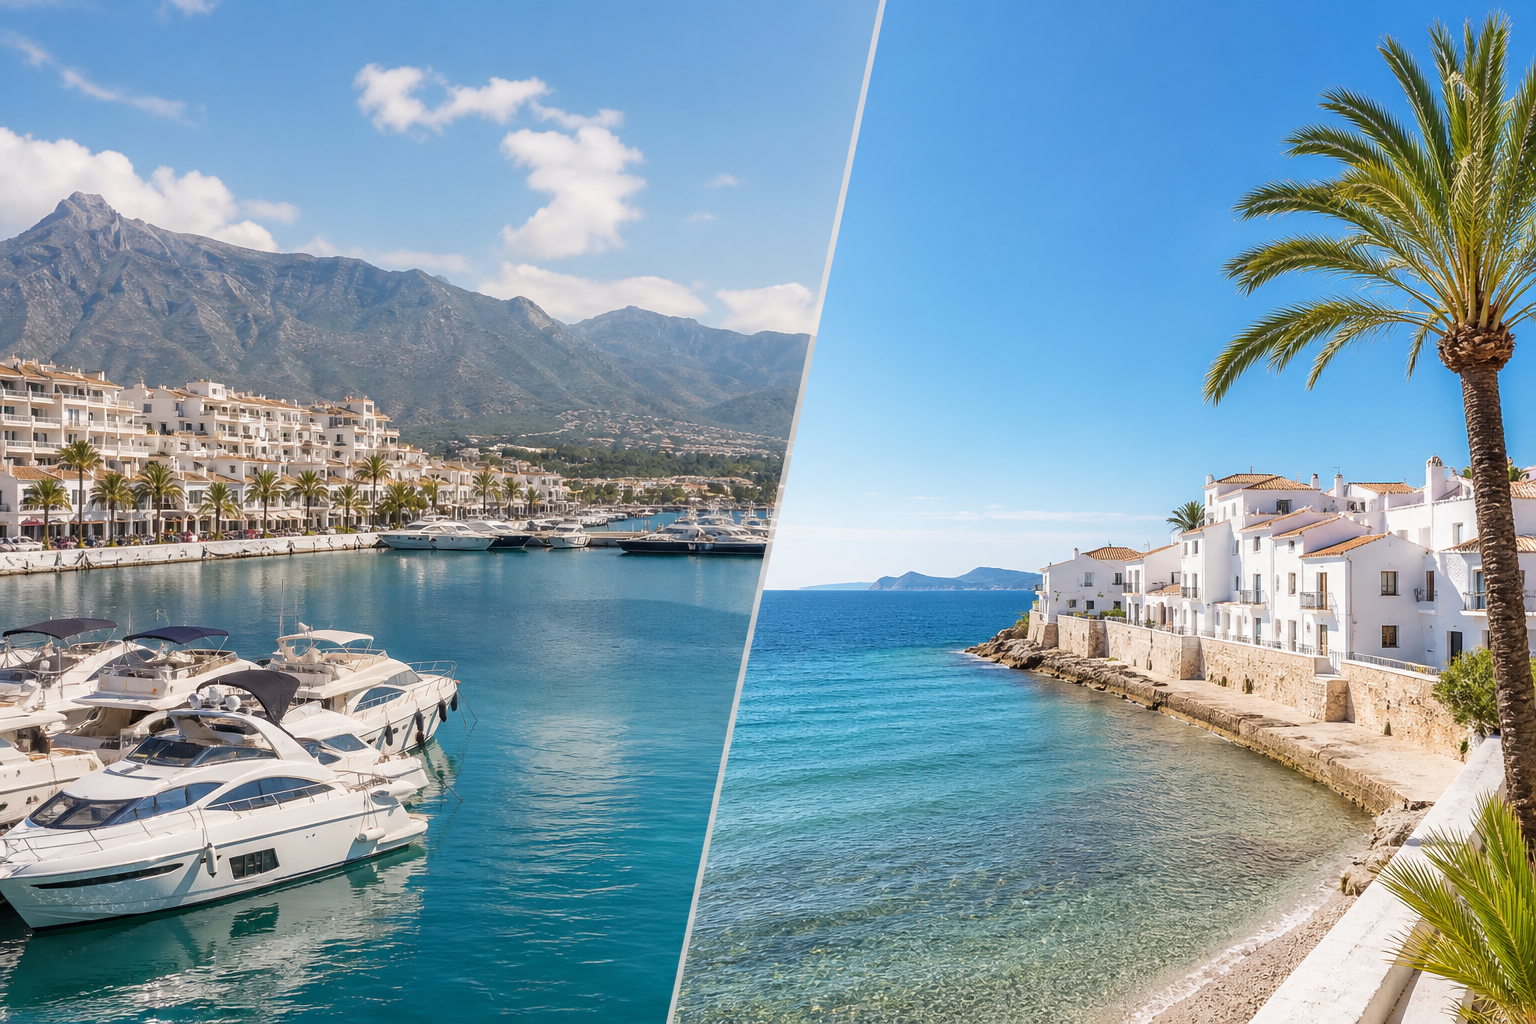
Jämförelse mellan Costa del Sol och Costa Blanca

Båda kusterna lockar svenska köpare, men de passar olika prioriteringar. Rätt val handlar mindre om en vinnare och mer om vardag, budget, resväg och framtida användning. Den här guiden visar hur du bygger en genomtänkt kalkyl, vilka underlag du bör begära och när lokal rådgivning behövs. Regler, skattesatser och bankvillkor kan ändras, så be alltid behörig rådgivare bekräfta vad som gäller i just ditt ärende.

Bostadsvisning på en spansk kustterrass

Börja med en total budget

Utgå från tillgängligt kapital, trygg månadsnivå och en reserv som inte ska användas i affären. När du räknar på valet mellan Costa del Sol och Costa Blanca bör varje engångspost skiljas från återkommande kostnader. Lägg dessutom in ett försiktigt scenario där ränta, valuta, drift eller tidsplan utvecklas sämre än väntat. Då ser du om beslutet fortfarande fungerar utan att vardagsekonomin blir pressad.

Det här behöver du kontrollera

De viktigaste kontrollpunkterna är prisnivåer och bostadsutbud, klimat och årstider, flygplatser och restider samt service och internationella miljöer, uthyrningsmöjligheter, vardagsliv och återförsäljning. Be om skriftliga besked och spara versioner av avtal, kvitton och beräkningar. Muntliga uppgifter kan vara värdefulla i dialogen men bör inte vara grunden för ett stort ekonomiskt beslut. Kontrollera också vem som lämnar uppgiften och vilket ansvar personen har.

Så bygger du en användbar kalkyl

Gör tre kolumner: säkra belopp, uppskattningar och reserv. Räkna först i lokal valuta och omvandla därefter till kronor med en försiktig kurs. För återkommande poster är en helårsbild bättre än en enskild månad. Dela sedan årsbeloppet med tolv för att se faktisk månadsbelastning. Notera vilka antaganden som påverkar slutsatsen mest och uppdatera dem före signering.

Dokument och underlag

En komplett akt innehåller normalt identitetshandlingar, finansieringsunderlag, objektsinformation, avtal, myndighetsuppgifter och kvitton. Namn, objektsbeteckning, belopp och datum ska vara konsekventa. Be om översättning när innehållet inte är fullt begripligt; det räcker inte att förstå huvuddragen. Sätt en enkel mappstruktur så att original, översättningar och senare ändringar inte blandas ihop.

Vanliga misstag att undvika

Ett vanligt misstag är att fokusera på den mest synliga kostnaden och glömma följdposter. Ett annat är att använda säljarens eller förmedlarens bästa scenario som egen budget. Undvik också att betala större belopp innan villkor, mottagare och återbetalningsregler har granskats. Stress är sällan en bra anledning att hoppa över kontroll, även på en marknad där attraktiva objekt säljs snabbt.

När professionell hjälp lönar sig

En oberoende jurist, skatterådgivare, besiktningsperson eller finansieringsspecialist kostar pengar men kan minska risken för betydligt större fel. Oberoende betyder att rådgivaren företräder dig och tydligt redovisar ersättningar och intressekonflikter. Be om uppdragsbeskrivning och pris i förväg. Kontrollera även att rådgivaren har relevant lokal erfarenhet för bostadstypen och regionen.

Tidsplan och praktiska steg

Arbeta baklänges från önskat besluts- eller tillträdesdatum. Lägg in tid för dokument, bank, granskning och oväntade kompletteringar. Ange vem som ansvarar för varje steg och vilket besked som krävs innan nästa betalning görs. En tydlig tidsplan minskar risken för dyra nödlösningar och gör det lättare att upptäcka när processen avviker från det som avtalats.

Risker som kräver marginal

Alla kalkyler innehåller osäkerhet. Lägg därför en separat buffert för sådant som inte kan prissättas exakt. Testa minst ett basscenario och ett försiktigt scenario. Om affären bara fungerar när allt blir optimalt är marginalen för liten. Försäkring kan skydda vissa händelser men ersätter inte juridisk kontroll, teknisk undersökning eller en hållbar privatekonomisk reserv.

Jämför alternativ på samma sätt

Jämför inte bara annonserade priser. Använd samma period, valuta och innehåll för varje alternativ. Ett till synes dyrare val kan vara bättre om viktiga tjänster, garantier eller lägre framtida kostnader ingår. Skriv ned varför ett alternativ bedöms bättre. Då kan du senare kontrollera om beslutet byggde på fakta eller på en tillfällig känsla under visningen.

Efter beslutet

När beslutet är genomfört fortsätter arbetet. Kontrollera registreringar, autogiron, försäkring, kontaktuppgifter och kommande deklarationsdatum. Gör en första avstämning efter tre månader och en ny efter ett år. Jämför utfallet med budgeten och justera reserven. God ordning efteråt sparar tid vid försäljning, refinansiering, uthyrning eller kontakt med myndigheter.

Checklista före signering

Före signering ska du kunna svara på fem frågor: Vad betalar jag totalt? När ska varje belopp betalas? Vilka villkor ger rätt att avstå eller få pengar tillbaka? Vem har kontrollerat juridik och teknik? Hur påverkas min ekonomi om kostnaden ökar? Om ett svar är oklart bör processen pausas tills du har ett begripligt skriftligt underlag.

Sammanfattning

Costa del Sol eller Costa Blanca – var ska man köpa bostad? blir hanterbart när beslutet delas upp i kontroll, kalkyl och dokumentation. Lägg störst vikt vid prisnivåer och bostadsutbud, klimat och årstider och flygplatser och restider, men glöm inte de löpande följderna. Använd oberoende lokal expertis där regler eller avtal kräver det. Med realistiska antaganden, ordentlig reserv och tydliga stoppunkter kan du fatta ett tryggare beslut.

Skillnader i marknad och vardag

Costa del Sol har stark internationell prägel kring Málaga, Marbella och Estepona, stort serviceutbud och en marknad som på vissa orter har höga priser. Flygplatsen i Málaga ger många förbindelser. Costa Blanca rymmer både livliga Alicante och Benidorm samt lugnare orter norr och söder om staden. Prisbilden kan ge fler kvadratmeter för budgeten, men skillnaderna inom varje kust är större än ett enkelt kustgenomsnitt visar.

Klimatet är milt på båda håll, men mikroklimat, vind, höjd och avstånd till havet påverkar upplevelsen. Besök ett område både vardag och helg samt utanför högsäsong. Kontrollera restid till flygplats, vård, matbutik och den service du faktiskt använder. En vacker utsikt kompenserar inte alltid för bilberoende eller många trappor.

Välj efter användningsplan

För permanent eller lång vistelse väger skolor, samhällsservice, vinteröppna verksamheter och social miljö tungt. För semesterboende kan flygtider, strandavstånd och enkel skötsel vara viktigare. Vid uthyrning måste lokal licensmöjlighet kontrolleras på objektsnivå; hög turisttrafik betyder inte automatiskt att bostaden får hyras ut korttid. Jämför två eller tre konkreta orter per kust med samma budget och kravlista. Då blir valet mer användbart än generella påståenden om vilken kust som är bäst.

Frågor och svar

Hur stor buffert behövs?

Det finns ingen procentsats som passar alla. Bufferten ska spegla osäkra poster, bostadens skick, finansiering och hur snabbt du kan tillföra mer kapital. Håll den skild från vardagsbufferten.

Kan jag göra allt själv?

Vissa praktiska delar går att hantera själv, men juridiska, skattemässiga och tekniska frågor bör granskas av en kvalificerad och oberoende expert när konsekvensen av ett fel är stor.

När bör kalkylen uppdateras?

Uppdatera den när pris, ränta, valuta, tidsplan eller avtalsvillkor ändras och alltid omedelbart före ett bindande åtagande.

En sista praktisk princip är att dokumentera antaganden, datum och källor. Det gör kalkylen lättare att kontrollera och minskar risken att ett gammalt besked används efter att villkoren har ändrats. Be om nya siffror när processen drar ut på tiden och låt aldrig tidspress ersätta en viktig kontroll.

Gör en egen områdespoäng

Sätt vikt mellan ett och fem på sådant som flyg, strand, sjukvård, kollektivtrafik, vinterservice, restauranger, natur och svenska nätverk. Betygsätt sedan konkreta orter, inte hela kuster. Lägg till bostadspris, comunidad, restid från flygplats och antal månader du faktiskt vill vistas där. Provbo gärna en vecka i varje finalist och kör vardagsrutterna vid normala tider. Lyssna efter trafik på kvällen och kontrollera sol på terrassen under den årstid du använder bostaden. Prata med både permanentboende och korttidsbesökare. En sådan jämförelse synliggör om du betalar för egenskaper som är populära i annonser men oviktiga för din egen vardag.